A Reforma Tributária do consumo não muda apenas a forma de calcular impostos. Ela também altera a relação entre pagamento, recolhimento do tributo, aproveitamento de créditos e disponibilidade de dinheiro no caixa das empresas. E quem não se preparar pode descobrir que o maior impacto da reforma não está na alíquota, mas no capital de giro.
A Reforma Tributária brasileira entra em uma fase cada vez mais prática. A nova estrutura substitui gradualmente tributos atuais por um modelo baseado principalmente na CBS — Contribuição sobre Bens e Serviços, de competência federal, e no IBS — Imposto sobre Bens e Serviços, de competência estadual e municipal.
Em 2026, empresas, administrações tributárias e sistemas fiscais estão passando pela etapa de adaptação e testes. A partir de 2027, a CBS passa a substituir PIS e Cofins, enquanto a transição de ICMS e ISS para o IBS ocorrerá gradualmente até a implementação integral do novo sistema em 2033. Serviços e Informações do Brasil
Mas existe um aspecto que merece atenção especial de empresários, gestores financeiros, varejistas, distribuidores e prestadores de serviços:
o dinheiro do imposto ficará cada vez menos misturado ao dinheiro disponível da empresa.
E isso pode mudar profundamente a maneira como os negócios administram seu fluxo de caixa.
O crédito tributário passa a ter uma ligação muito mais forte com a quitação do imposto
Um dos pilares do novo sistema é a não cumulatividade.
Em termos simples, quando uma empresa compra determinado bem ou serviço dentro do regime regular, o imposto incidente naquela aquisição pode gerar crédito para ser utilizado contra seus próprios débitos tributários.
Porém, a Lei Complementar nº 214/2025 estabelece que, como regra, o contribuinte poderá apropriar o crédito quando ocorrer a extinção do débito de IBS ou CBS correspondente à operação anterior, além da necessidade de documento fiscal eletrônico idôneo. A regulamentação inclusive diferencia a expectativa de crédito — o chamado crédito “a apropriar” — daquele crédito que já cumpriu os requisitos e está efetivamente disponível. Portal da Câmara dos Deputados
É aqui que nasce uma diferença importante para o planejamento financeiro.
Imagine uma rede varejista comprando R$ 100,00 em mercadorias de um distribuidor e tendo, apenas para fins didáticos, R$ 9,00 de CBS destacados naquela operação.
A empresa paga R$ 109,00.
Do ponto de vista econômico, aqueles R$ 9,00 representam um potencial crédito tributário. Entretanto, dependendo da forma pela qual o débito correspondente seja extinto, pode existir um intervalo entre a realização da compra e a efetiva disponibilidade daquele crédito.
É exatamente essa diferença que a primeira imagem procura demonstrar.
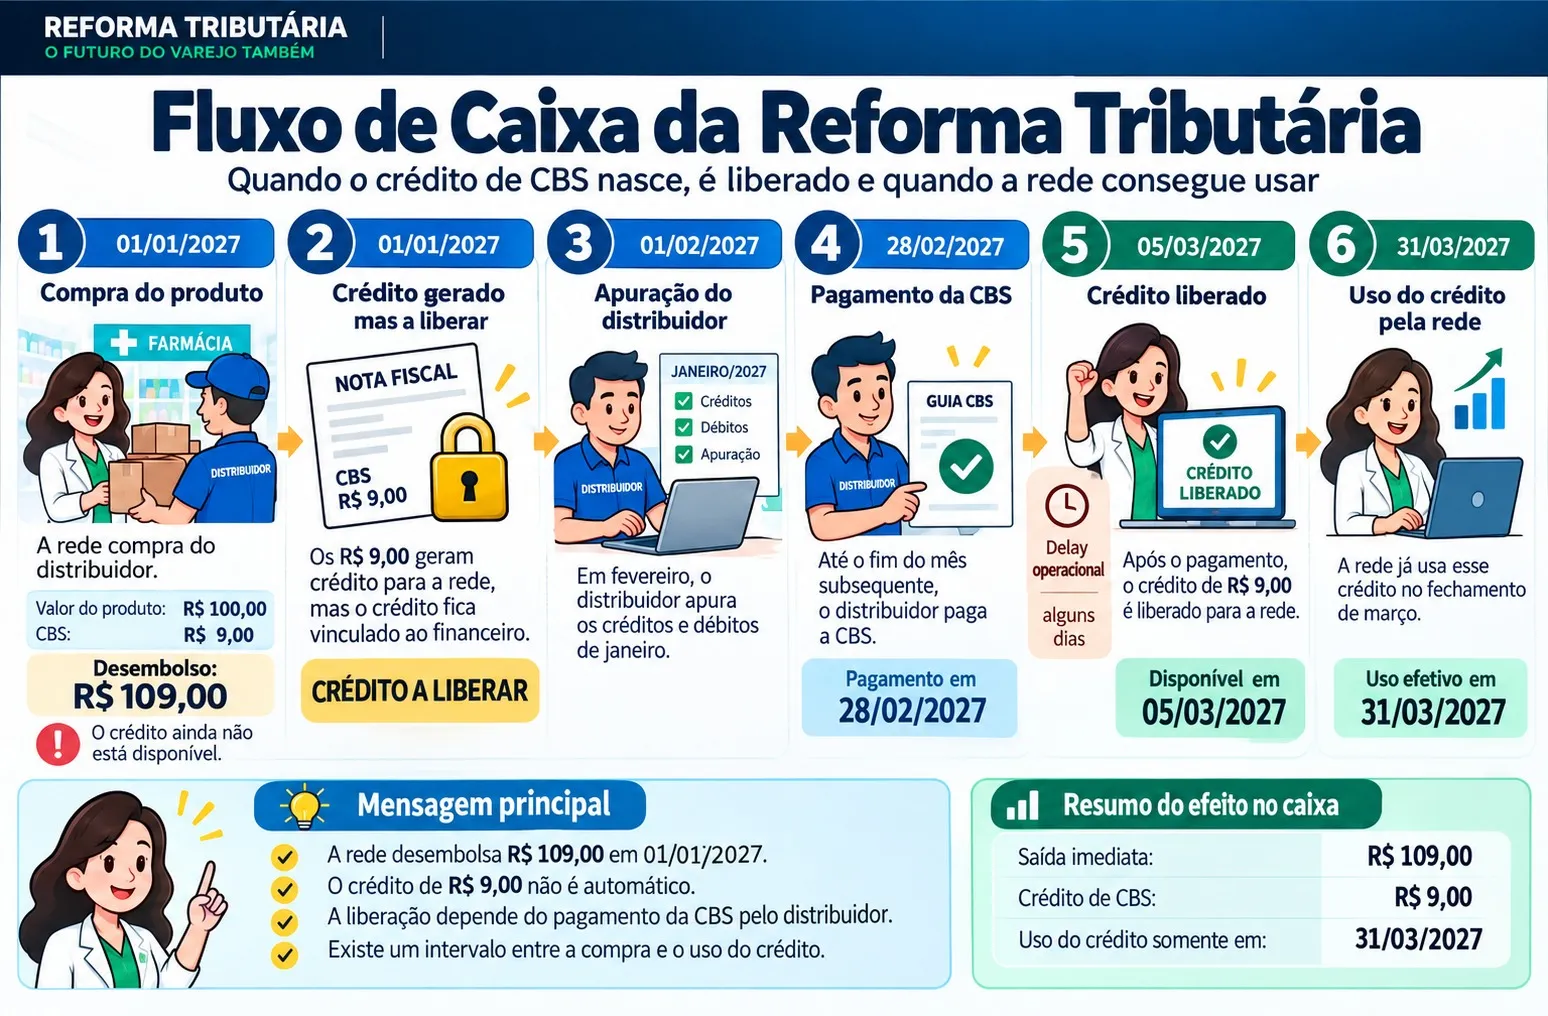
É importante destacar que as datas apresentadas na imagem são um exemplo didático, e não um prazo universal definido pela Reforma Tributária.
Não existe uma regra dizendo que toda compra realizada em 1º de janeiro somente permitirá utilização do crédito em 31 de março.
O momento efetivo depende da operação, da modalidade de recolhimento, da apuração, do regime tributário e, principalmente, dos mecanismos tecnológicos que estiverem sendo utilizados.
Ainda assim, a imagem demonstra corretamente um ponto fundamental:
a empresa precisará acompanhar não apenas quanto possui de crédito tributário, mas também em que situação esse crédito se encontra.
Uma coisa será ter R$ 50 mil de crédito identificado nas compras. Outra será ter os mesmos R$ 50 mil efetivamente apropriados e disponíveis para compensação.
Essa diferença pode passar a fazer parte do planejamento diário do departamento financeiro.
O Split Payment é uma das maiores mudanças operacionais da Reforma Tributária
Para reduzir esse tipo de problema, a reforma cria um mecanismo chamado split payment, ou pagamento dividido.
Nele, quando determinada operação financeira é liquidada, o sistema poderá separar automaticamente a parcela correspondente ao IBS e à CBS.
Uma parte do pagamento segue para o fornecedor e outra é destinada ao recolhimento dos tributos.
A Lei Complementar nº 214 estabelece que a segregação e o recolhimento podem ocorrer na própria liquidação financeira da transação. A implementação será gradual, e em 2026 Receita Federal e Comitê Gestor do IBS já avançaram na publicação das especificações técnicas necessárias à Plataforma Pública do Split Payment. Presidência da República
Isso resolve uma parte do risco existente no modelo tradicional: o cliente deixa de depender exclusivamente da decisão posterior do fornecedor de pegar o dinheiro recebido e efetuar o recolhimento do tributo.
Mas existe outro lado da mesma moeda.
Para muitas empresas, o valor dos impostos sempre permaneceu algum tempo disponível na conta bancária antes da data de recolhimento.
Mesmo sabendo que aquele dinheiro deveria posteriormente ser destinado ao governo, na prática ele fazia parte temporariamente da liquidez da empresa.
Era possível receber hoje, pagar funcionários amanhã, comprar mercadoria depois e recolher determinados impostos na data de vencimento.
Com o split payment, parte desse “fôlego financeiro” tende a desaparecer nas operações alcançadas pelo sistema.
Se uma venda gera R$ 10.000 para a empresa, por exemplo, isso não significa necessariamente que os R$ 10.000 permanecerão disponíveis em sua conta até o vencimento dos tributos. A parcela correspondente ao IBS e à CBS poderá ser segregada no próprio fluxo financeiro.
Essa mudança pode parecer apenas tributária.
Na realidade, ela é também financeira.
Empresas precisarão rever sua necessidade de capital de giro
Uma empresa pode ser lucrativa no papel e ainda assim enfrentar problemas financeiros.
Isso ocorre porque lucro e caixa são coisas diferentes.
Imagine uma empresa que vende muito, mas recebe seus clientes em 60 dias. Enquanto espera o recebimento, precisa pagar funcionários, aluguel, fornecedores, energia, fretes e outras despesas.
Se antes parte do valor correspondente aos impostos permanecia temporariamente disponível no caixa, essa empresa possuía uma espécie de “float tributário”.
O novo modelo tende a reduzir essa possibilidade.
Consequentemente, algumas empresas poderão descobrir que precisam de mais capital de giro para sustentar exatamente o mesmo faturamento que possuíam antes da reforma.
Isso não significa necessariamente que pagarão mais imposto. Significa que a movimentação financeira poderá ser diferente.
E essa distinção é extremamente importante.
O empresário que analisar a Reforma Tributária apenas perguntando “qual será minha nova alíquota?” pode deixar de observar uma pergunta talvez ainda mais importante:
quanto dinheiro permanecerá efetivamente disponível na conta depois que cada venda for liquidada?
A inadimplência tributária pode se transformar em problema comercial
Outra consequência relevante do novo sistema está na relação entre empresas.
No modelo de créditos estabelecido pela legislação, o pagamento ou outra forma de extinção do débito da etapa anterior ganha importância para a apropriação do crédito pelo adquirente. LegJur
Imagine uma indústria vendendo para um distribuidor.
Esse distribuidor vende para uma rede.
A rede vende para uma farmácia.
Se ocorrer uma falha tributária em algum ponto da cadeia, controles, créditos e pagamentos das empresas seguintes podem exigir atenção adicional.
A legislação, entretanto, não deixa o comprador completamente sem alternativas. Entre as modalidades previstas estão o split payment e o recolhimento realizado pelo próprio adquirente, justamente mecanismos que podem permitir a extinção do débito sem depender exclusivamente de um pagamento posterior efetuado pelo fornecedor. Presidência da República
Isso tende a gerar uma consequência interessante no relacionamento comercial:
o comportamento tributário do fornecedor pode passar a ser observado com muito mais atenção pelos compradores.
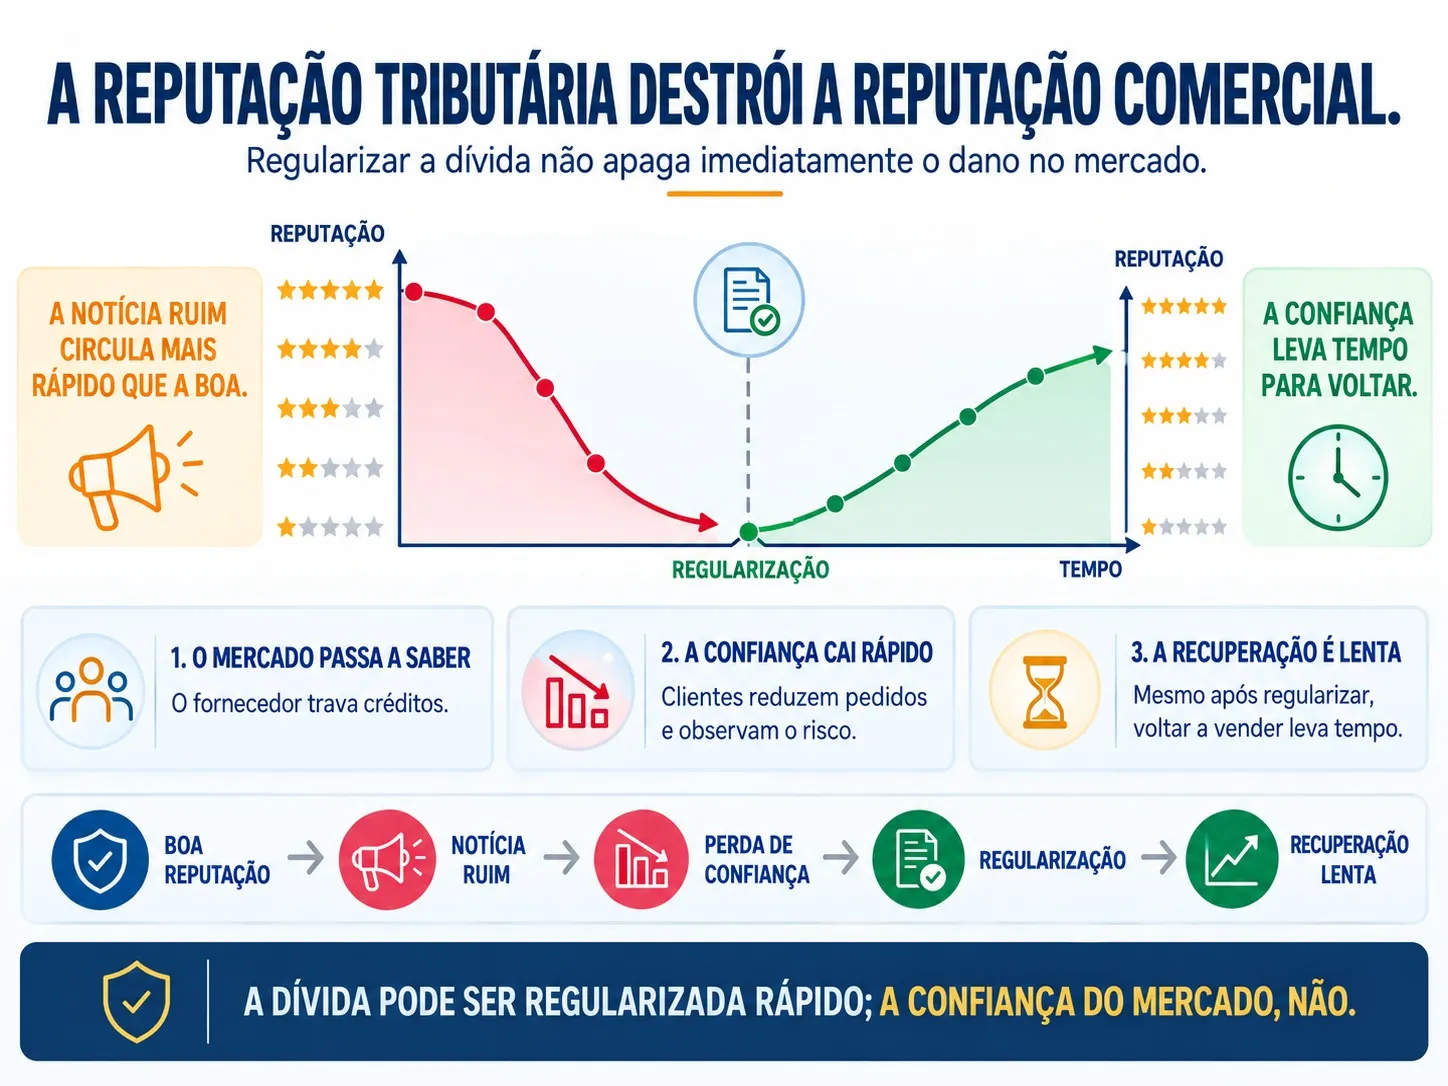
Hoje, quando uma empresa seleciona um fornecedor, normalmente analisa preço, prazo, qualidade, disponibilidade, logística e histórico comercial.
No novo cenário, controles relacionados à regularidade da operação tributária podem ganhar peso adicional.
Se dois fornecedores oferecem o mesmo produto pelo mesmo preço, mas um deles possui processos fiscais extremamente organizados e outro gera constantemente divergências, pendências ou problemas na documentação, a área de compras terá uma nova variável para considerar.
A consequência não precisa ser uma proibição legal de comprar daquele fornecedor.
Pode simplesmente ser uma decisão comercial.
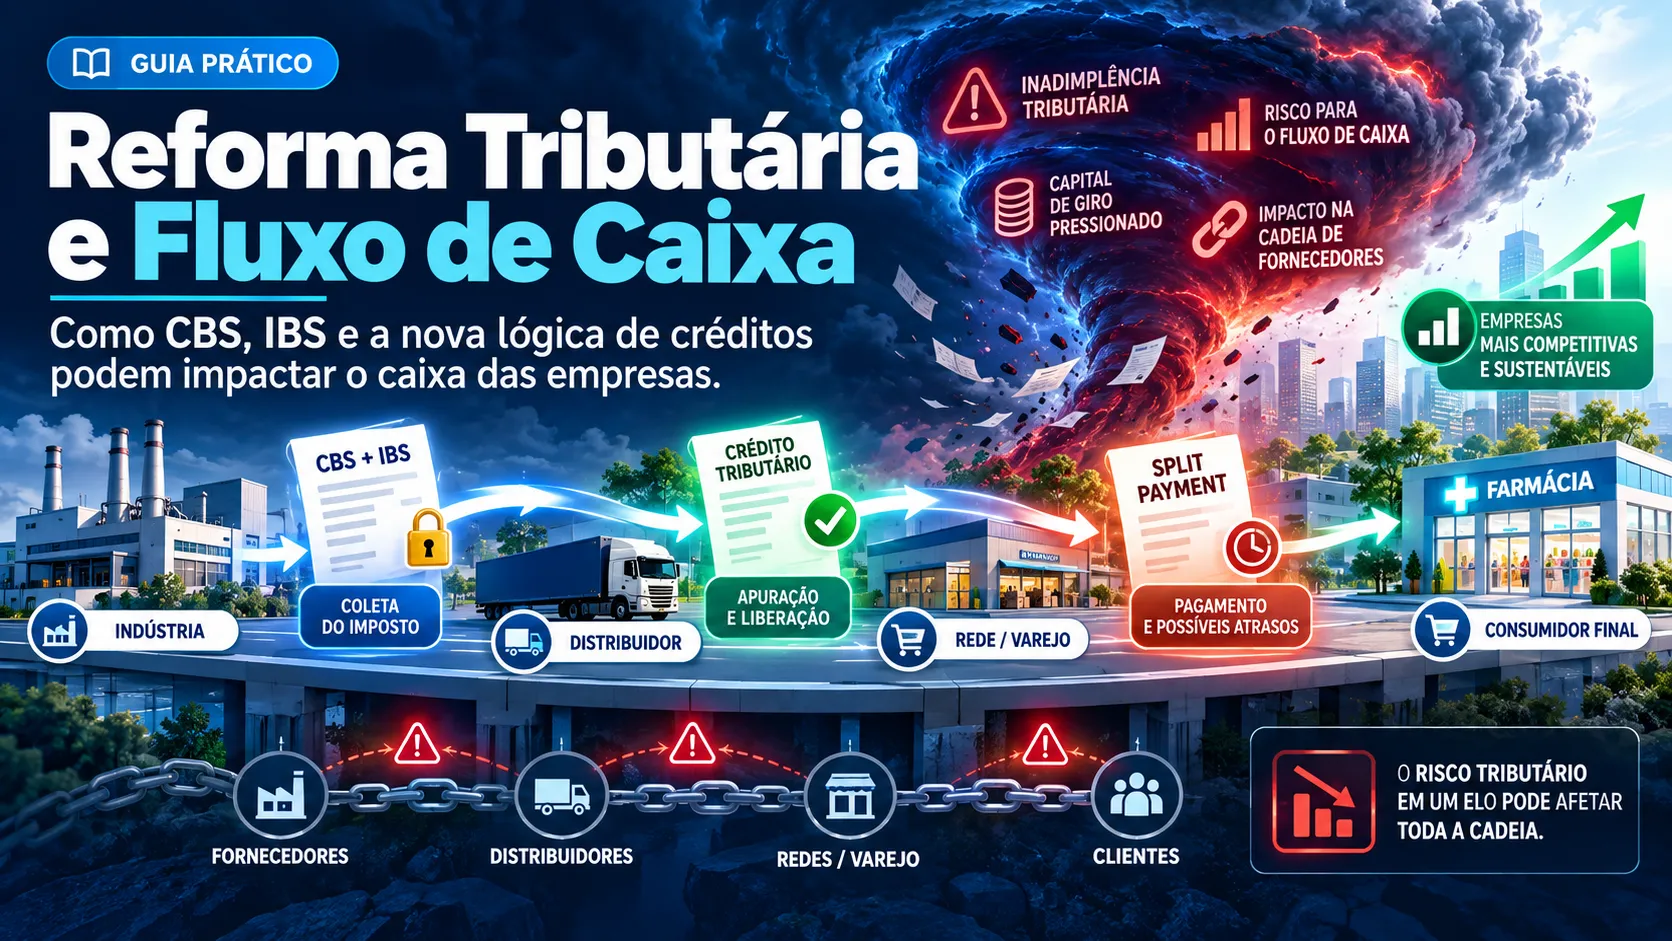
O risco de um “furacão financeiro”
A terceira imagem leva esse conceito ao extremo e mostra algo que toda empresa precisa evitar: um problema tributário alimentando um problema financeiro.
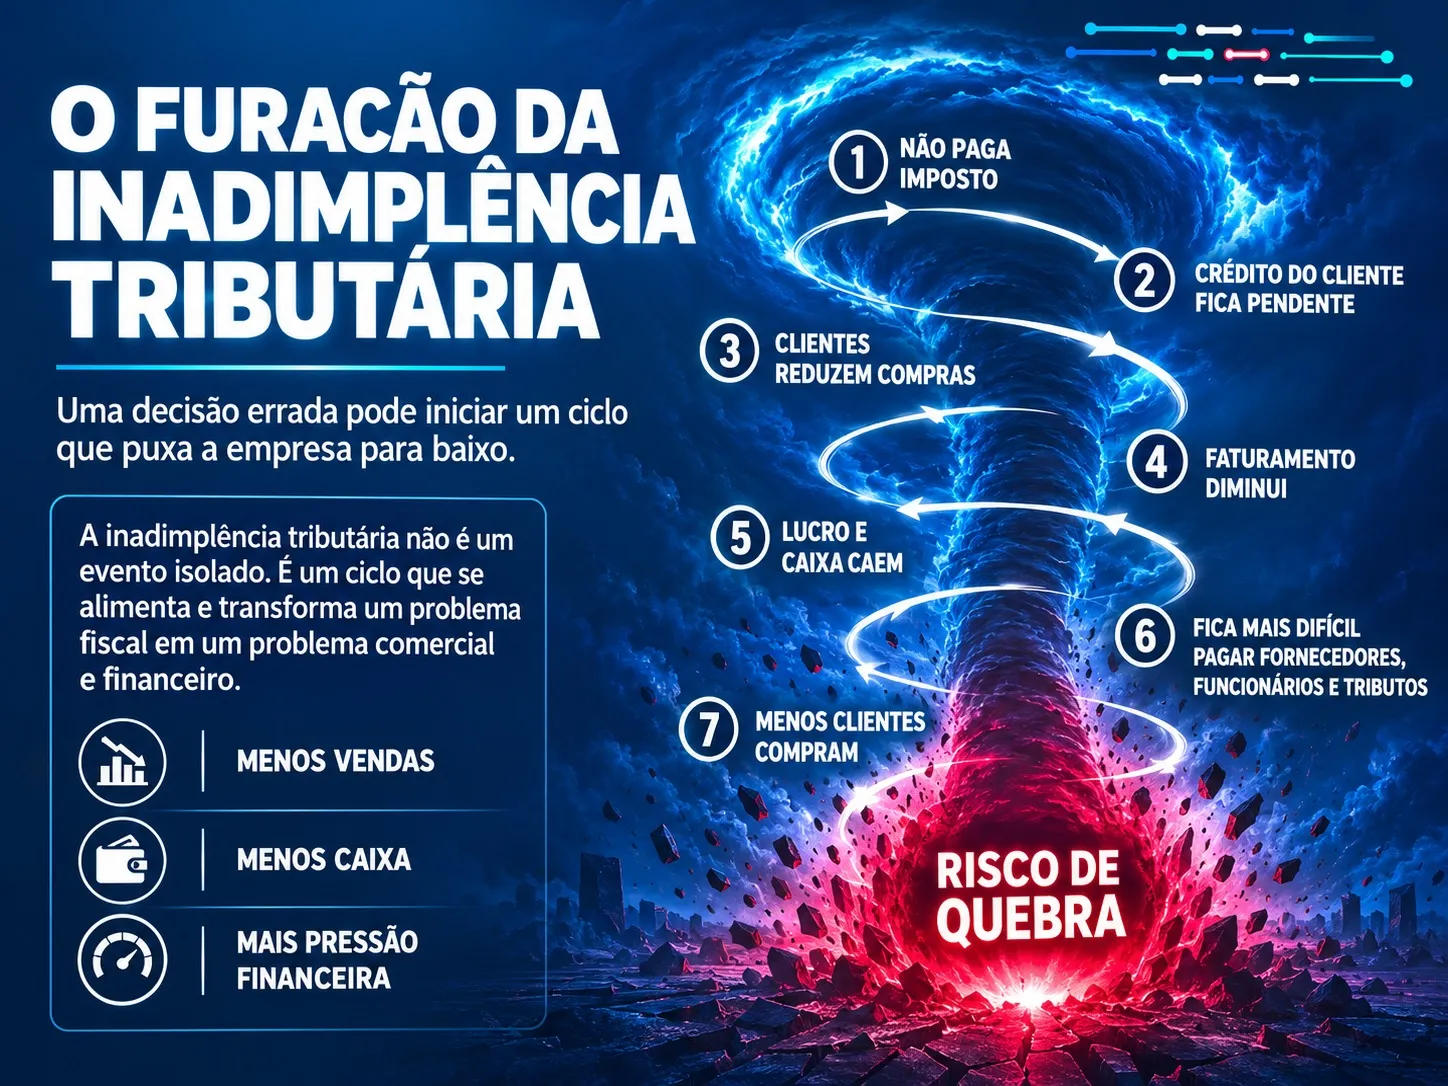
O ciclo poderia ocorrer assim:
a empresa encontra dificuldades financeiras e deixa impostos pendentes; surgem problemas operacionais e tributários; clientes percebem maior risco ou enfrentam dificuldades relacionadas às operações realizadas com aquele fornecedor; pedidos podem diminuir; o faturamento cai; o caixa fica ainda menor; aumenta a dificuldade para pagar fornecedores, funcionários e tributos.
Forma-se um ciclo negativo.
Isso não significa que qualquer atraso tributário levará uma empresa à falência.
Mas demonstra como gestão fiscal e gestão financeira tendem a ficar ainda mais conectadas.
No passado, alguns empresários tratavam impostos quase como uma preocupação exclusiva do escritório de contabilidade.
A Reforma Tributária torna esse comportamento cada vez mais arriscado.
O financeiro precisará conversar com o fiscal.
O fiscal precisará conversar com compras.
Compras precisará analisar fornecedores.
E a diretoria precisará enxergar tudo isso no planejamento de caixa.
O problema pode atravessar toda a cadeia de fornecimento
A quarta imagem talvez seja uma das mais importantes para compreender a mudança.
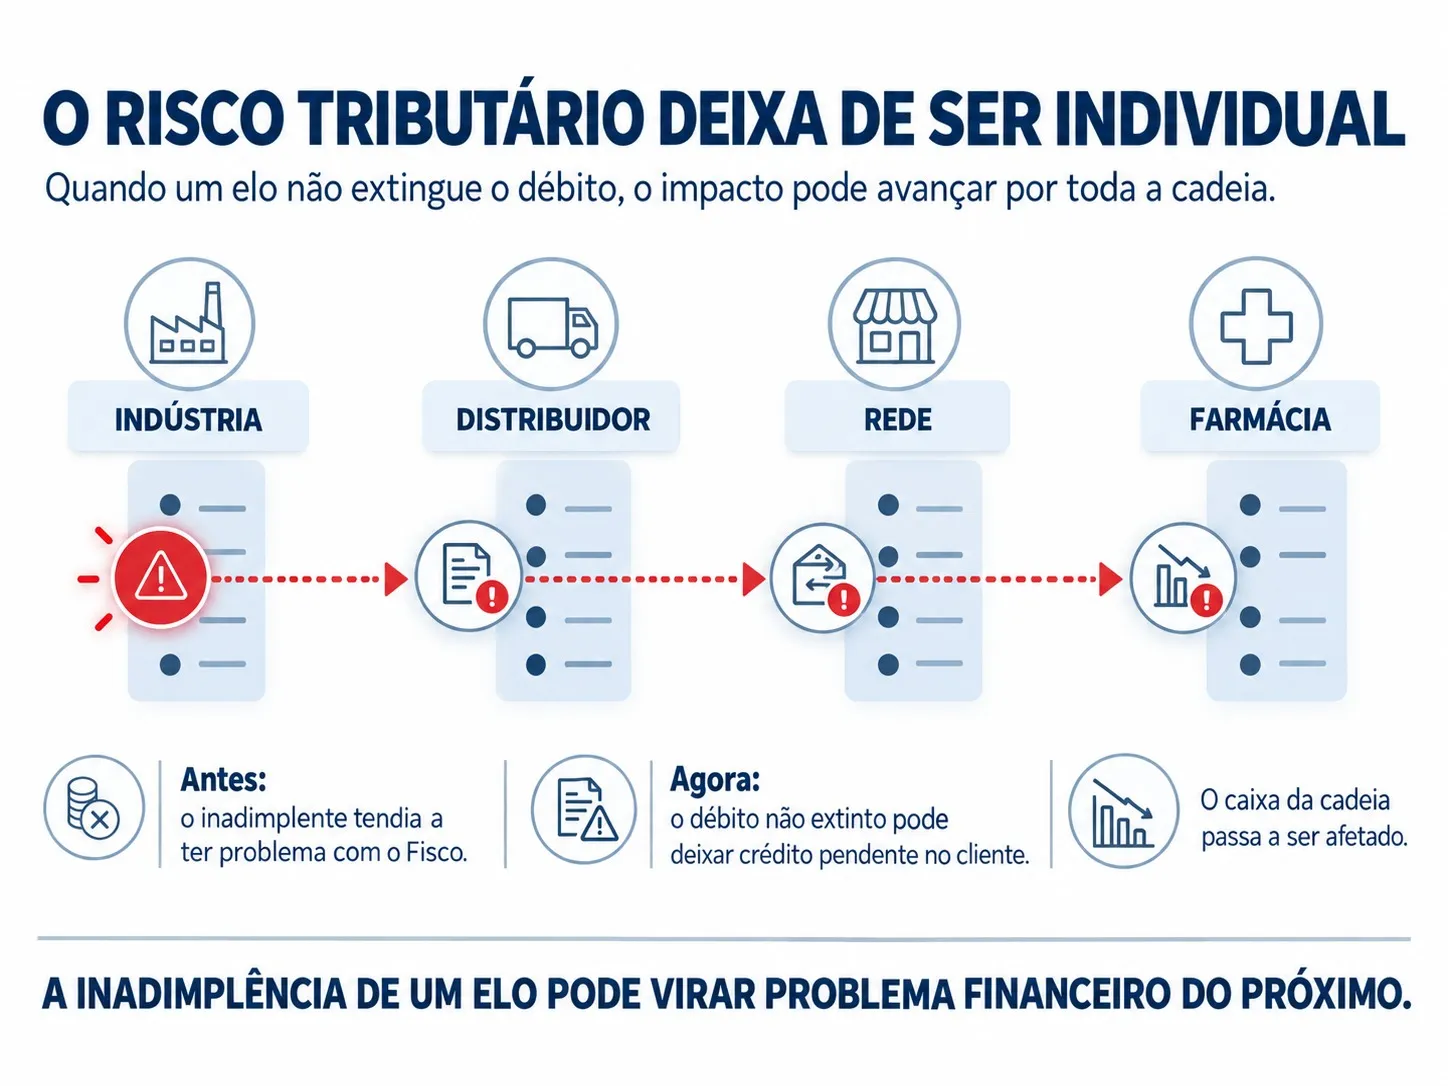
Imagine novamente quatro empresas:
indústria → distribuidor → rede varejista → farmácia.
Cada uma é fornecedora de alguém e cliente de outra.
No modelo de IVA criado pela Reforma Tributária, débitos e créditos estão interligados ao longo da cadeia.
Por isso, a qualidade das informações fiscais, documentos eletrônicos e pagamentos passa a ser relevante não apenas para a própria empresa, mas também para seus parceiros comerciais.
As próprias especificações técnicas divulgadas em 2026 reforçam essa conexão: a vinculação entre documento fiscal e transação financeira é necessária para que os sistemas consigam relacionar corretamente recolhimentos, débitos e créditos no ambiente do split payment. Documentos Fiscais Eletrônicos
Isso significa que cadastro fiscal errado deixa de ser simplesmente “um problema do contador”.
NCM incorreto, enquadramento inadequado, documento emitido com inconsistência ou pagamento mal vinculado podem provocar retrabalho operacional e diferenças na apuração.
A qualidade do cadastro passa, portanto, a ter impacto financeiro.
Surge uma nova espécie de reputação entre fornecedores?
A sexta imagem representa fornecedores recebendo uma espécie de avaliação tributária.
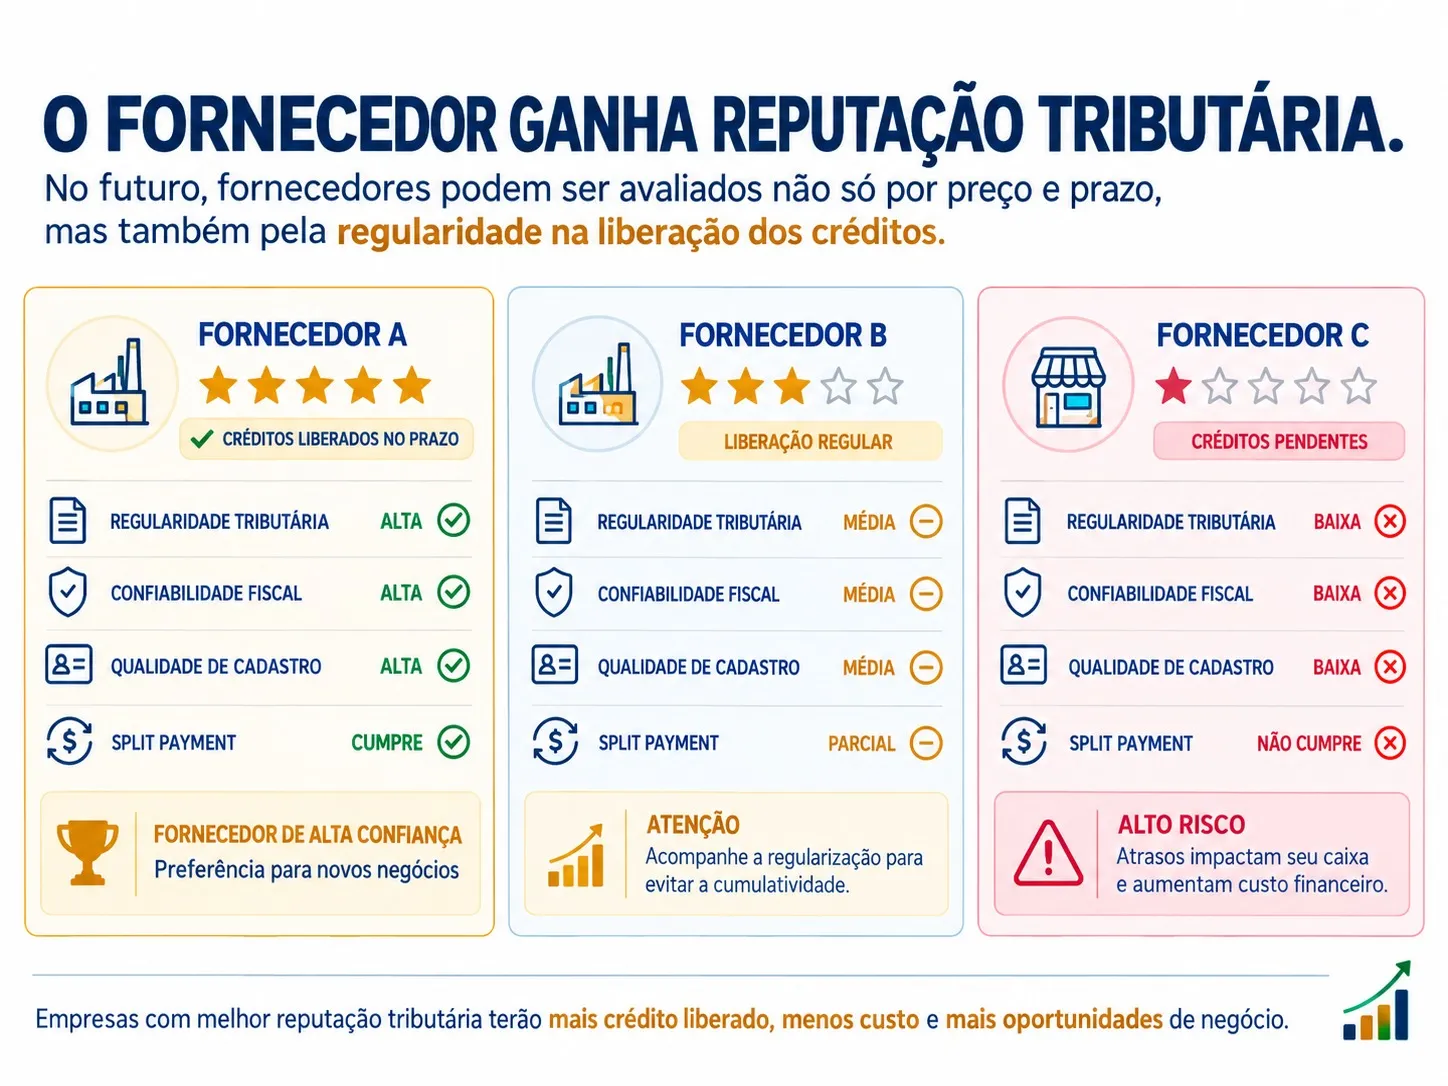
Aqui é necessário fazer uma ressalva importante:
a imagem é conceitual. Não existe atualmente na legislação um sistema oficial de cinco estrelas classificando fornecedores em A, B ou C dessa maneira.
Porém, o conceito econômico por trás da imagem faz sentido.
Empresas poderão criar seus próprios indicadores internos para fornecedores, considerando itens como regularidade documental, quantidade de divergências fiscais, prazo de resolução de problemas, compatibilidade cadastral e impactos provocados no aproveitamento de créditos.
Assim como já existe avaliação de prazo de entrega ou índice de devoluções, pode surgir internamente um indicador de qualidade fiscal do fornecedor.
Em determinadas cadeias empresariais, isso pode se transformar em vantagem competitiva.
Não necessariamente porque o governo atribuirá estrelas à empresa, mas porque o comprador poderá preferir trabalhar com fornecedores que causem menos riscos operacionais.
O que as empresas deveriam começar a fazer agora?
A Reforma Tributária exige preparação antes de sua implementação completa.
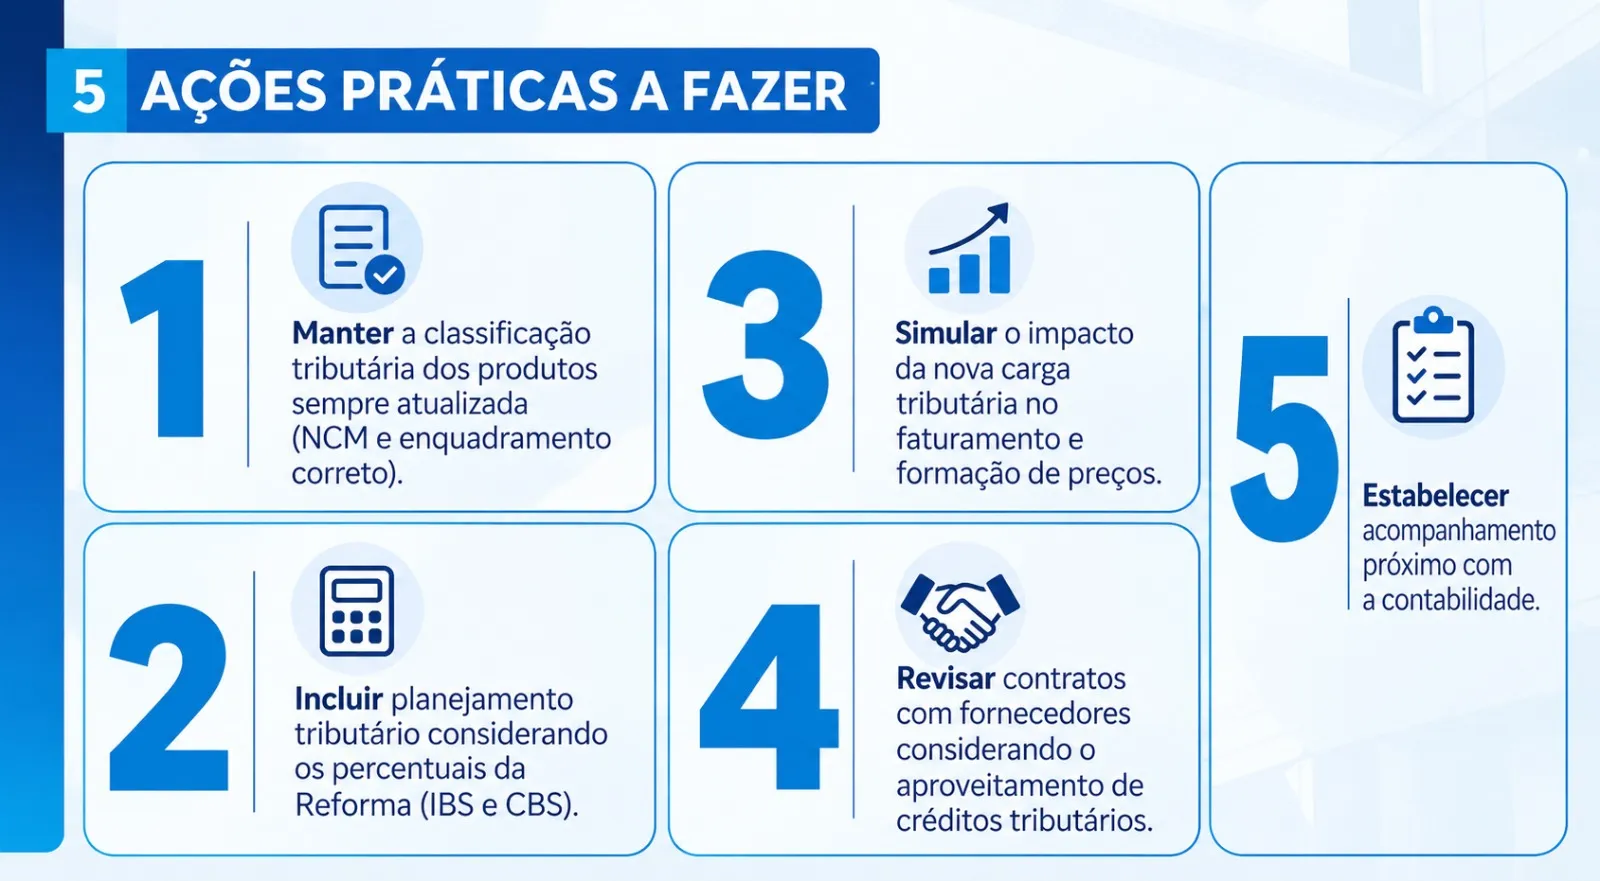
Cinco ações merecem atenção especial:
Revisar e manter atualizada a classificação tributária dos produtos. NCM, cadastro de itens, enquadramentos, exceções e regras específicas precisam ser tratados como dados estratégicos.
Projetar o fluxo de caixa considerando IBS e CBS. A empresa não deve simular apenas o valor total dos novos tributos. É necessário analisar quanto dinheiro ficará efetivamente disponível depois das vendas e em que momento os créditos das compras poderão ser aproveitados.
Simular preços e margens. A mudança na tributação pode alterar formação de preços, margem de contribuição, markup e necessidade de capital de giro.
Revisar processos com fornecedores. Contratos, prazos, formas de pagamento, emissão de documentos e procedimentos para correção de divergências fiscais precisam ser reavaliados.
Aproximar contabilidade, financeiro e gestão. A Reforma Tributária não pode ficar restrita ao departamento fiscal. Ela precisa entrar no orçamento, no fluxo de caixa projetado e nas decisões comerciais.
Atenção especial para empresas do Simples Nacional
Empresas do Simples Nacional também precisam acompanhar as mudanças.
A legislação criou possibilidades distintas de tratamento de IBS e CBS, e a escolha pode afetar tanto a própria empresa quanto os créditos transferidos aos clientes.
Em setembro de 2026, por exemplo, a Receita Federal abriu prazo para que empresas optantes definissem o modelo de recolhimento de IBS e CBS aplicável ao primeiro semestre de 2027, demonstrando que essa decisão já deixou de ser apenas uma discussão futura. Serviços e Informações do Brasil
Por isso, empresas que vendem predominantemente para outras empresas precisam analisar o assunto com especial atenção.
Dependendo do perfil dos clientes, preço e crédito tributário podem começar a ser analisados conjuntamente durante uma negociação.
A Reforma Tributária também será uma reforma da gestão empresarial
Durante anos, grande parte das discussões sobre a Reforma Tributária ficou concentrada em questões como simplificação, quantidade de impostos e alíquotas.
Esses assuntos continuam importantes.
Mas, para quem administra uma empresa, a mudança mais perceptível talvez aconteça dentro da conta bancária.
O novo sistema amplia a integração entre documento fiscal, pagamento, débito tributário e crédito.
O avanço do split payment pode fazer com que uma parcela do imposto seja segregada no próprio momento da liquidação financeira. Ao mesmo tempo, sistemas de apuração assistida permitirão acompanhar com maior precisão créditos a apropriar, créditos efetivamente apropriados e débitos existentes. Receita Federal_docs
Isso exige uma nova mentalidade.
O empresário terá que parar de analisar apenas o saldo bancário e começar a analisar a qualidade daquele saldo.
Quanto é dinheiro efetivamente livre?
Quanto será destinado a fornecedores?
Quanto corresponde a salários?
Quanto será segregado para tributos?
Quanto existe em créditos tributários?
Quanto desses créditos já está disponível?
Quanto ainda está a apropriar?
Essas perguntas serão cada vez mais importantes.
Empresas que trabalham com margens pequenas, grandes estoques e elevado volume de compras — como varejo, atacado, distribuição e segmentos como farmácias — precisam prestar ainda mais atenção ao capital de giro.
Um pequeno desequilíbrio entre prazo de recebimento, prazo de pagamento e disponibilidade dos créditos pode exigir dezenas ou centenas de milhares de reais adicionais de caixa dependendo do tamanho da operação.
Por isso, a principal preparação para a Reforma Tributária não deveria ser apenas atualizar o sistema emissor de notas fiscais.
Ela deve incluir também simulações financeiras.
A empresa precisa testar cenários.
Precisa saber como seu caixa se comportaria se determinada parcela de seus recebimentos deixasse de permanecer temporariamente disponível.
Precisa identificar quais fornecedores representam maior volume de crédito.
Precisa acompanhar sua necessidade de capital de giro.
E precisa saber antecipadamente se sua margem atual consegue absorver essas mudanças.
Conclusão: a empresa precisa preparar o caixa antes que a mudança chegue ao caixa
A Reforma Tributária promete transformar profundamente a tributação sobre o consumo no Brasil.
CBS, IBS, apuração assistida, novos documentos fiscais e split payment fazem parte de um sistema muito mais integrado entre operação comercial, pagamento e tributação.
A consequência é clara:
tributário e financeiro deixam de poder trabalhar separados.
O risco não está apenas em pagar um imposto errado.
Está em formar preços sem conhecer o impacto tributário, comprar de fornecedores sem controles adequados, trabalhar com capital de giro insuficiente ou descobrir tarde demais que parte do dinheiro que antes permanecia temporariamente no caixa agora será segregada no próprio fluxo de pagamento.
Da mesma forma, a reforma não deve ser analisada apenas como ameaça. A automatização do recolhimento também pode reduzir inadimplência tributária na cadeia, diminuir incertezas sobre créditos e tornar a apuração mais rastreável.
O ponto central é preparação.
Quem esperar a Reforma Tributária aparecer no extrato bancário para começar a estudar seu impacto financeiro provavelmente estará atrasado.
A pergunta que toda empresa deveria fazer agora não é apenas:
“Quanto vou pagar de imposto?”
Mas também:
“Depois da Reforma Tributária, como esse imposto vai circular pelo meu caixa?”
E talvez seja justamente essa resposta que determine quais empresas atravessarão a transição com tranquilidade — e quais precisarão correr atrás de capital de giro quando o novo modelo já estiver funcionando.
As regras citadas estão baseadas no quadro normativo disponível até 28 de setembro de 2026, incluindo a LC 214/2025, alterações da LC 227/2026 e regulamentação e orientações publicadas em 2026 pela Receita Federal e pelo CGIBS. Serviços e Informações do Brasil