Reforma tributária para farmácias: o que muda com IBS e CBS nos medicamentos
A reforma tributária deixou de ser um tema distante para farmácias, drogarias, distribuidoras e indústrias farmacêuticas. Em 2026, a fase de testes de IBS e CBS já exige atenção a documentos fiscais, cadastros de produtos e parametrizações de sistema. Nos próximos anos, o impacto será percebido na formação de preço, no aproveitamento de créditos, na margem por categoria e na negociação com fornecedores.
O ponto mais importante é simples: nem todo produto vendido em uma farmácia terá o mesmo tratamento tributário. Medicamentos, dispositivos médicos, suplementos, higiene, perfumaria, conveniência e produtos veterinários precisam ser analisados individualmente. Uma classificação comercial genérica não basta para definir o imposto.
Resumo: o que muda para farmácias e drogarias?
- A CBS substituirá, de forma gradual, PIS e Cofins; o IBS substituirá ICMS e ISS.
- Medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação podem receber redução de 60% da alíquota padrão de IBS e CBS, exceto quando houver alíquota zero.
- A alíquota zero é reservada a hipóteses específicas previstas em lei, e não a todo produto comercializado como medicamento.
- NCM continua relevante, mas a empresa também deverá tratar corretamente CST IBS/CBS e cClassTrib em seus documentos fiscais.
- Farmácias do Simples Nacional precisam avaliar como recolher IBS e CBS a partir de 2027.
O que é a reforma tributária e qual é o calendário de transição?
O novo modelo brasileiro de tributação sobre o consumo é formado principalmente pela Contribuição sobre Bens e Serviços (CBS), federal, e pelo Imposto sobre Bens e Serviços (IBS), compartilhado entre estados, Distrito Federal e municípios.
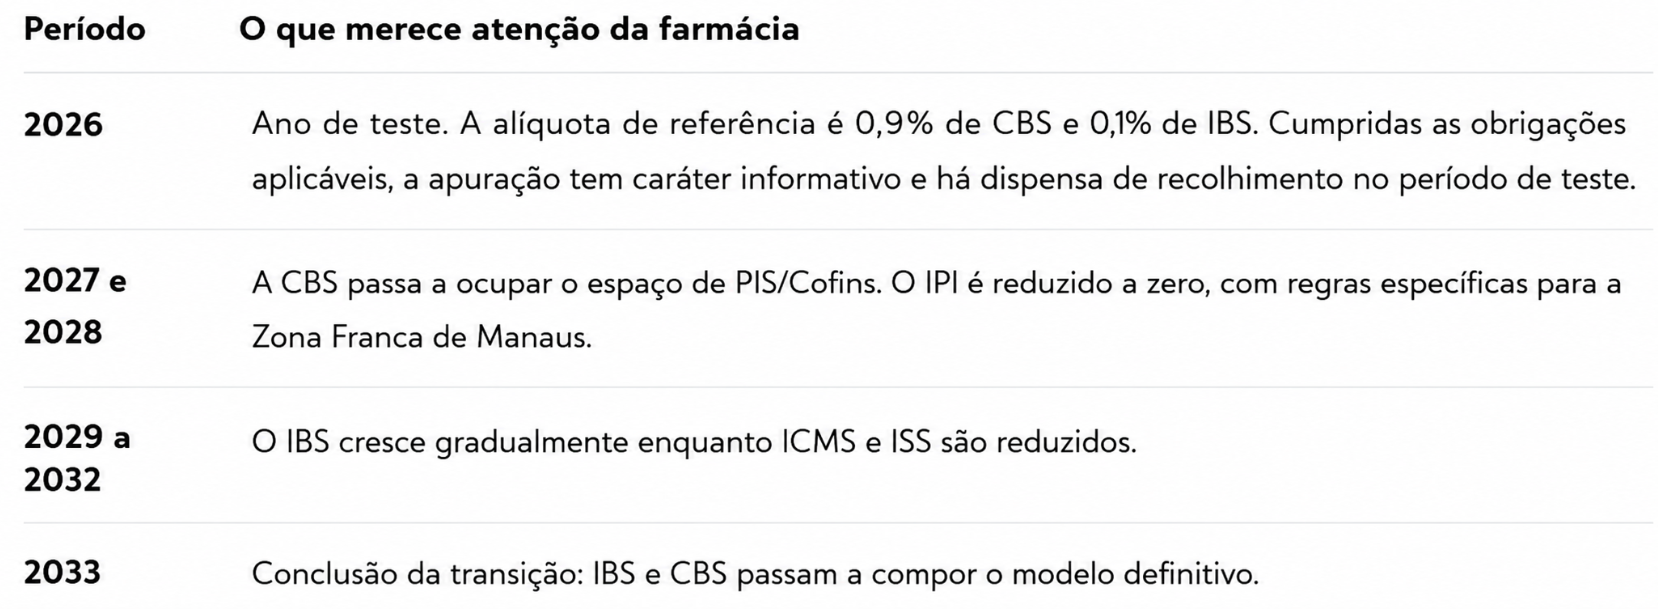
Durante a transição, a farmácia precisará conviver com regras atuais, como ICMS-ST e particularidades de PIS/Cofins, e com as novas exigências de IBS e CBS.
Medicamentos terão redução de 60% ou alíquota zero?
Sim, mas é preciso separar as duas situações. A redução de 60% não significa imposto de 60%: significa que o item pagará 40% da alíquota padrão de IBS e CBS. Já a alíquota zero reduz integralmente a alíquota aplicável, desde que a operação se enquadre nas hipóteses legais.
Medicamentos com redução de 60% da alíquota padrão
O regulamento prevê redução de 60% para medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação, ressalvados aqueles sujeitos à alíquota zero.
Para medicamentos industrializados ou importados por pessoa jurídica, a regra também condiciona a redução ao compromisso de ajustamento de conduta com a União e o CGIBS ou ao cumprimento da sistemática da CMED, conforme a legislação aplicável.
Medicamentos com alíquota zero
A legislação prevê alíquota zero para medicamentos registrados na Anvisa destinados, conforme o registro sanitário, a doenças raras, doenças negligenciadas, oncologia, diabetes, HIV/aids e outras IST, doenças cardiovasculares e ao Programa Farmácia Popular ou equivalente.
Também há hipóteses para compras pela administração pública, entidades de saúde imunes com CEBAS que comprovem prestação de serviços ao SUS, soros e vacinas. O benefício deve ser validado conforme a regra vigente, documentação do produto e enquadramento da operação.
Como fica cada categoria de uma farmácia?
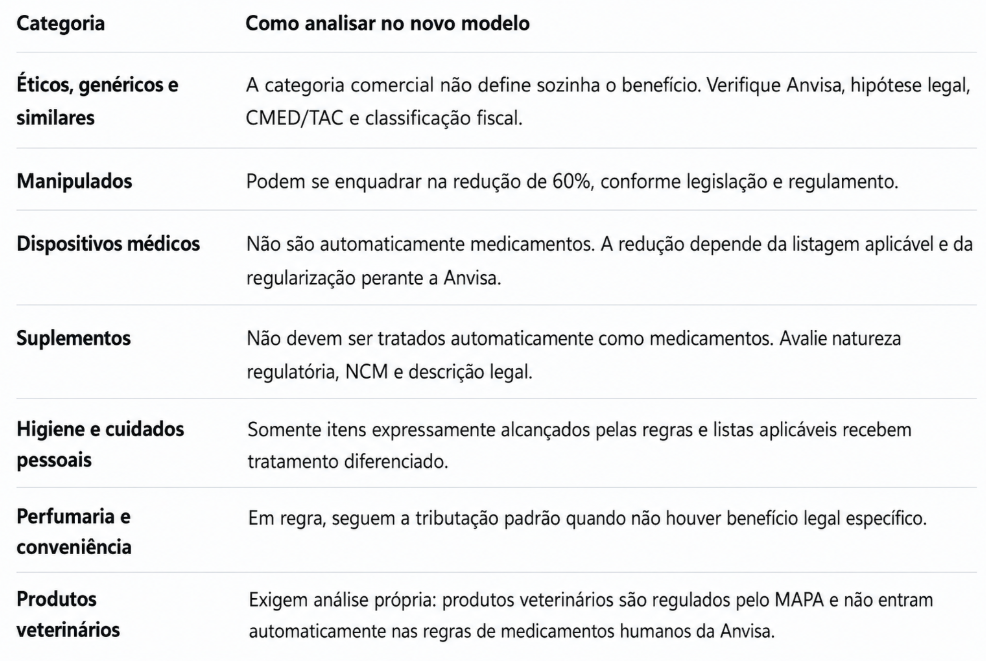
NCM e CEST continuam importantes, mas já não são suficientes
O NCM continua indispensável, sobretudo quando a legislação associa um benefício a um produto e sua descrição. O CEST também continuará relevante enquanto existirem operações sob ICMS-ST durante a transição.
Porém, para IBS e CBS, o cadastro fiscal precisa ganhar novas camadas. Na NF-e e na NFC-e, a empresa deve estruturar o tratamento de CST IBS/CBS e cClassTrib.
Um cadastro bem feito deve relacionar:
- NCM e descrição comercial padronizada;
- CEST e regras atuais de ICMS-ST, quando aplicáveis;
- registro ou regularização sanitária pertinente;
- CST IBS/CBS e cClassTrib;
- fundamento legal do benefício, quando houver;
- situação perante CMED, TAC ou regra específica de preço, quando aplicável.
Créditos tributários: por que a margem precisa ser simulada?
IBS e CBS seguem uma lógica de não cumulatividade mais ampla do que a existente em muitos regimes atuais. Isso pode reduzir distorções, mas não autoriza a empresa a considerar que qualquer gasto gerará crédito.
A apropriação depende da natureza da aquisição, da incidência do imposto, da documentação fiscal e das condições previstas na legislação. Folha de pagamento, distribuição de lucros e despesas sem IBS/CBS na operação anterior, por exemplo, não se transformam automaticamente em crédito.
A pergunta certa não é apenas “a alíquota caiu ou subiu?”, mas: qual é a carga efetiva depois dos créditos e como ela altera a margem da categoria?
eDiretor: acompanhe CMV, lucro, markup e indicadores comerciais
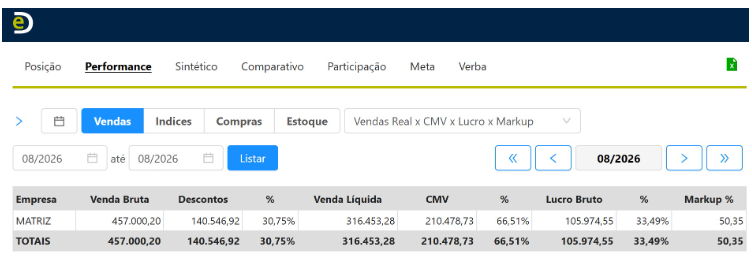
O eDiretor transforma os dados integrados do seu sistema de retaguarda em visão gerencial para a tomada de decisão.
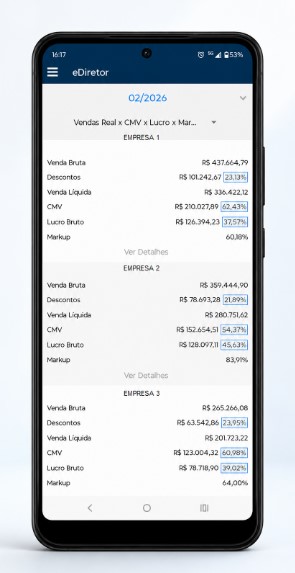
Com o eDiretor, a farmácia pode acompanhar de forma centralizada CMV, margem de lucro, markup, faturamento, descontos, mix de classificação de produtos e outros indicadores comerciais. A análise pode ser aberta por período, categoria, loja, tipo de entrega e índices, facilitando a identificação de onde a margem está baixa, o CMV está alto ou a precificação precisa ser revisada.
Isso é especialmente importante na reforma tributária: os indicadores ajudam a distinguir um ganho real de margem de uma alteração apenas na forma de registrar o imposto. A base de venda usada para comparar CMV, margem e markup não deve ser inflada por tributos destacados ou cobrados à parte.
Se sua farmácia ainda decide preço olhando apenas faturamento ou planilhas dispersas, conheça o eDiretor. O sistema ajuda a acompanhar os indicadores comerciais gerais, proteger a rentabilidade e tomar decisões de com dados comparáveis. Tenha estas informações na palma da mão com nosso APP.
CMED e precificação: a redução tributária precisa aparecer no preço?
Para medicamentos industrializados ou importados, o regulamento relaciona a redução de 60% à repercussão da redução da carga tributária nos preços, por meio de compromisso de ajustamento de conduta ou da sistemática estabelecida pela CMED.
É preciso conciliar preço de compra, desconto comercial, preço regulado quando aplicável, crédito tributário, margem desejada e preço de venda ao consumidor. A melhor rotina é manter uma simulação por SKU e uma visão consolidada por categoria.
Notas fiscais, ERP e documentos eletrônicos: o que fazer em 2026?
A adequação tecnológica já começou. A Receita Federal e o CGIBS publicaram o cronograma dos documentos fiscais eletrônicos da reforma tributária. As regras de validação foram temporariamente flexibilizadas para evitar rejeições automáticas, mas isso não elimina a obrigação de preparar os sistemas e gerar as informações corretamente.
O melhor momento para ajustar o ERP é agora, com testes de entrada, venda, devolução, transferência, bonificação, desconto, cancelamento e venda ao consumidor final.
Farmácia do Simples Nacional: qual decisão precisa ser tomada?
Para empresas do Simples Nacional, IBS e CBS passam a ter efeitos práticos a partir de 2027. Por padrão, os tributos serão apurados dentro do Simples e recolhidos no DAS.
A empresa poderá optar pela apuração regular de IBS e CBS “por fora” do Simples, quando isso for economicamente mais interessante. Em setembro de 2026, a opção pelo regime regular produzirá efeitos a partir de janeiro de 2027.
A escolha pode afetar crédito para clientes, preço de compra, margem e competitividade. Portanto, não deve ser feita por intuição: peça ao contador uma simulação com o mix real da farmácia.
Checklist prático: como preparar sua farmácia para IBS e CBS
- Faça um inventário do mix: separe medicamentos, dispositivos médicos, suplementos, higiene, perfumaria, conveniência e veterinários.
- Revise o cadastro: valide NCM, descrição, CEST atual, registro sanitário e dados de fornecedor.
- Mapeie o benefício: identifique itens com alíquota padrão, redução de 60% ou alíquota zero.
- Parametrize o sistema: trate CST IBS/CBS, cClassTrib, alíquotas, devoluções, descontos e documentos de entrada e saída.
- Simule margens por produto, categoria, fornecedor e canal de venda.
- Revise contratos e compras, incluindo o repasse de redução tributária e condições de CMED.
- Defina a estratégia do Simples antes do prazo oficial.
Perguntas frequentes
1 - Todo medicamento terá alíquota zero de IBS e CBS?
Não. A alíquota zero é aplicada somente às hipóteses previstas em lei e nos atos de divulgação correspondentes. Os demais medicamentos elegíveis podem receber redução de 60% da alíquota padrão.
2 - Genérico, similar e ético terão tributação diferente?
Esses nomes comerciais não definem sozinhos a tributação. O enquadramento depende da situação regulatória, da regra legal aplicável, da classificação fiscal e das condições específicas da operação.
3 - O CEST vai deixar de existir?
O CEST está ligado à sistemática de ICMS-ST e ainda pode ser necessário durante a transição. Para IBS e CBS, entretanto, ele não substitui o CST IBS/CBS e o cClassTrib.
4 - Minha farmácia precisa alterar a emissão de notas agora?
Sim. Mesmo com a flexibilização temporária das rejeições automáticas, a orientação oficial é adequar sistemas e documentos ao cronograma vigente.
5 - Uma farmácia do Simples Nacional precisa decidir algo em 2026?
Sim. A empresa deve avaliar, com dados reais de compras e vendas, se fará a apuração de IBS e CBS dentro do DAS ou pelo regime regular a partir de 2027, observando os períodos oficiais de opção.
Conclusão
A reforma tributária pode simplificar parte da apuração no longo prazo, mas a preparação para o setor farmacêutico precisa começar no cadastro de produtos. O benefício tributário não nasce da categoria “medicamentos” no sistema; ele depende de regra legal, documentação sanitária, classificação fiscal, operação realizada e parametrização correta.
Nota importante: este conteúdo é informativo. A classificação e a tributação efetiva devem ser validadas pelo contador ou consultor tributário da empresa, considerando produto, operação e legislação vigente no momento da emissão.
Fontes oficiais consultadas
- Lei Complementar nº 214/2025 — Planalto
- Lei Complementar nº 227/2026 — Planalto
- Decreto nº 12.955/2026 — Regulamento da CBS
- Orientações da Reforma Tributária para 2026 — Receita Federal
- Cronograma de documentos fiscais eletrônicos — Receita Federal e CGIBS
- Esclarecimento sobre validação de documentos fiscais — CGIBS
- Roteiro de opção do Simples Nacional para 2027