Previsionamento de fluxo de caixa: como antecipar decisões financeiras
Entenda como o eDiretor combina previsões e lançamentos reais para mostrar o saldo futuro do seu negócio, dia a dia.
Fluxo de caixa não deve ser acompanhado apenas depois que acontece. Quando a empresa enxerga entradas, saídas e saldo acumulado com antecedência, passa a agir antes que a falta de recursos vire urgência.
O caixa não avisa quando vai faltar
Muitos gestores acompanham o financeiro pelo saldo disponível no banco ou pelo que entrou e saiu no dia. Esse controle é importante, mas é reativo: ele mostra o que já aconteceu. No varejo, onde há pagamentos a fornecedores, despesas fixas, recebimentos em diferentes prazos e oscilações de venda ao longo da semana, esperar o problema aparecer pode custar caro. Uma compra feita no momento errado, uma despesa concentrada ou um recebimento que ainda não foi considerado pode transformar uma semana aparentemente tranquila em aperto de caixa.
É por isso que a previsão de fluxo de caixa deve fazer parte da rotina do gestor. Ela não substitui a conferência do realizado, nem promete que o futuro acontecerá exatamente como calculado. Seu valor está em permitir que a empresa enxergue cenários prováveis, organize prioridades e tenha tempo para decidir. Em vez de descobrir no vencimento que faltará dinheiro, o gestor pode antecipar um pagamento, negociar uma condição, rever uma compra ou planejar a necessidade de capital de giro.
O que é o Previsionamento do eDiretor?
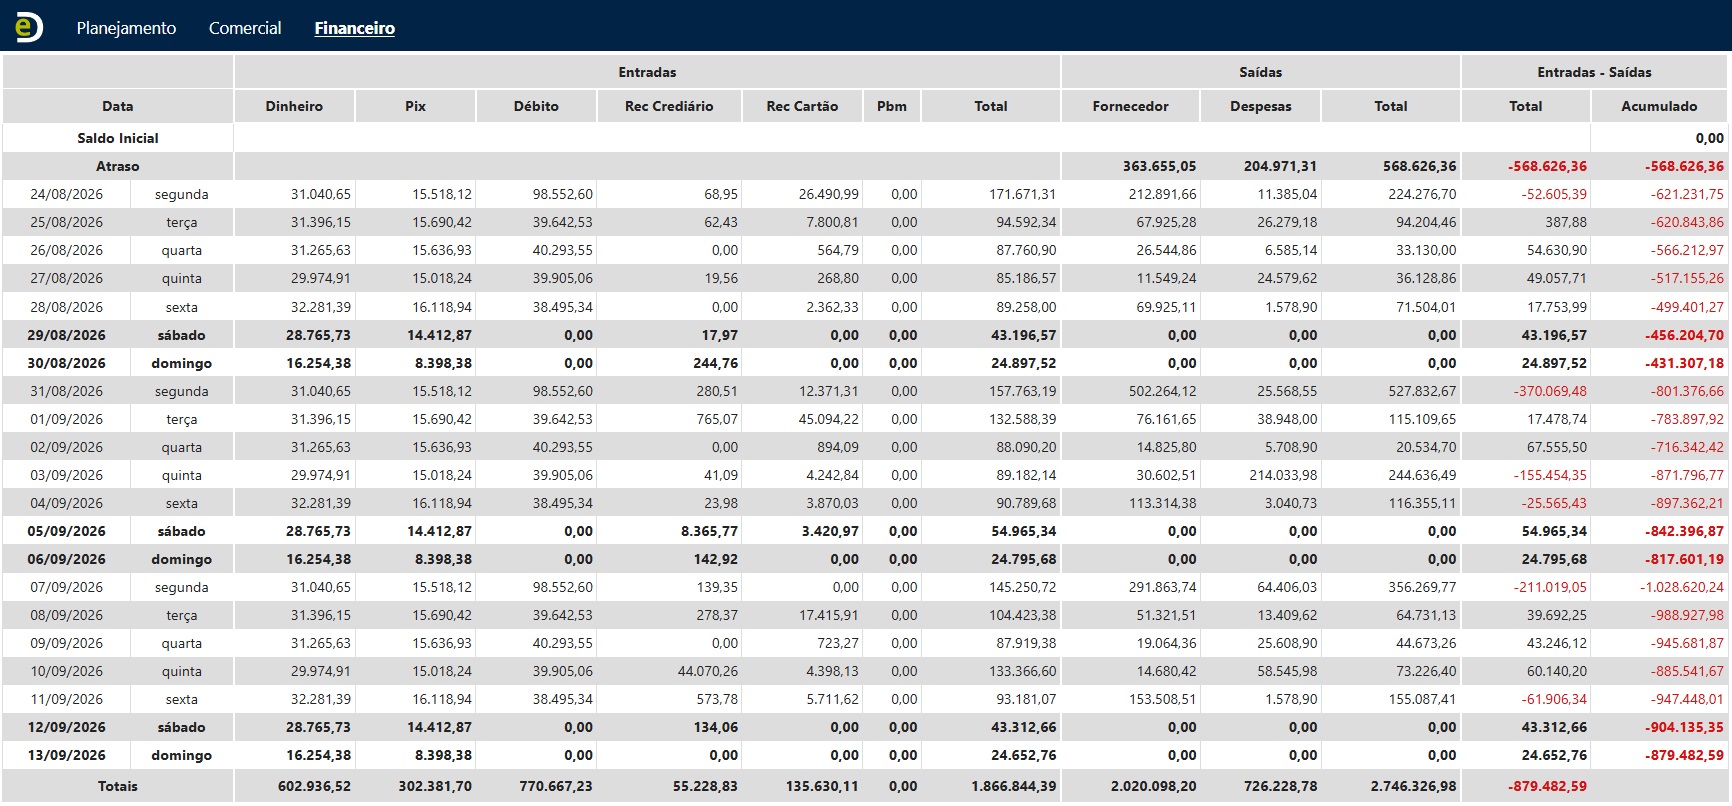
O Previsionamento, disponível no menu Financeiro do eDiretor, foi desenvolvido para apresentar uma previsão diária do saldo financeiro da empresa nos próximos dias. Para isso, ele reúne dados de diferentes módulos e organiza a leitura em entradas, saídas, saldo do dia e saldo acumulado. A lógica é simples: Entradas - Saídas = Saldo do dia. Ao acrescentar o saldo inicial e acompanhar a evolução dos dias seguintes, o sistema mostra como o caixa tende a se comportar ao longo do período consultado.
Essa visão tem um cuidado importante: nem tudo que aparece na tela é tratado da mesma forma. Parte das entradas é estimada a partir do comportamento histórico das vendas. Outra parte corresponde a títulos reais já cadastrados e ainda em aberto. Nas saídas, fornecedores e despesas também vêm de lançamentos existentes no Contas a Pagar. Essa separação torna a análise mais honesta e ajuda o gestor a interpretar o que é projeção e o que já é compromisso financeiro assumido.
O que compõe a previsão financeira
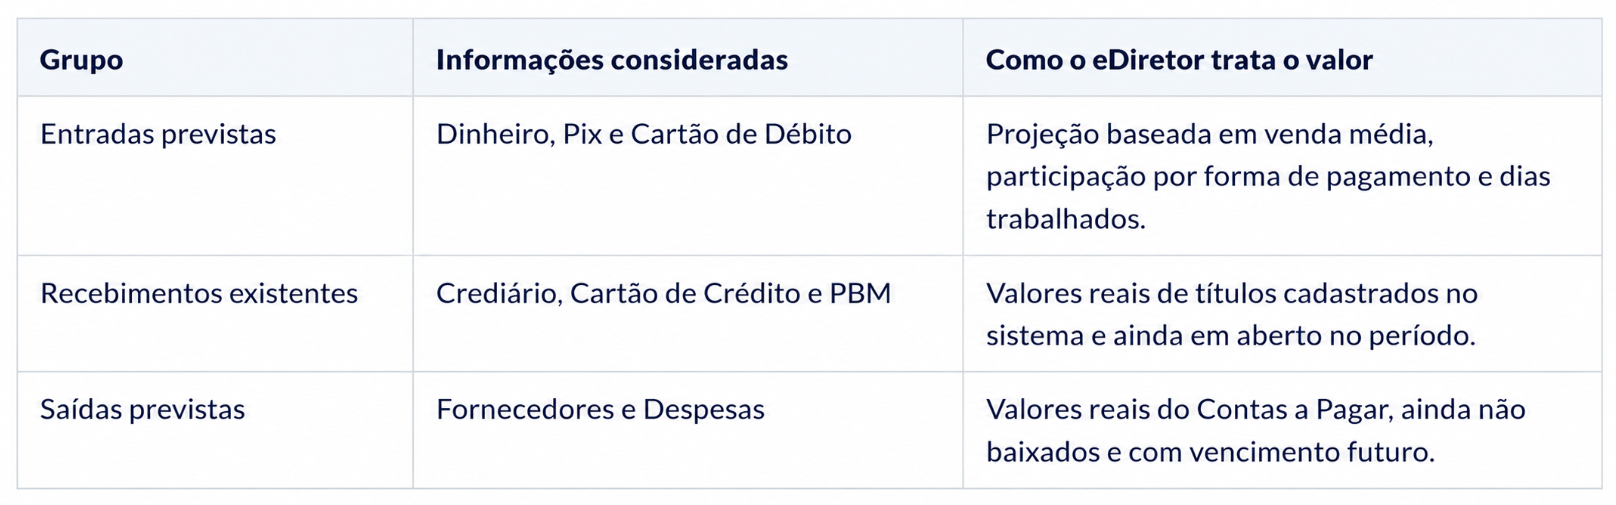
Entradas projetadas: o histórico passa a orientar o futuro
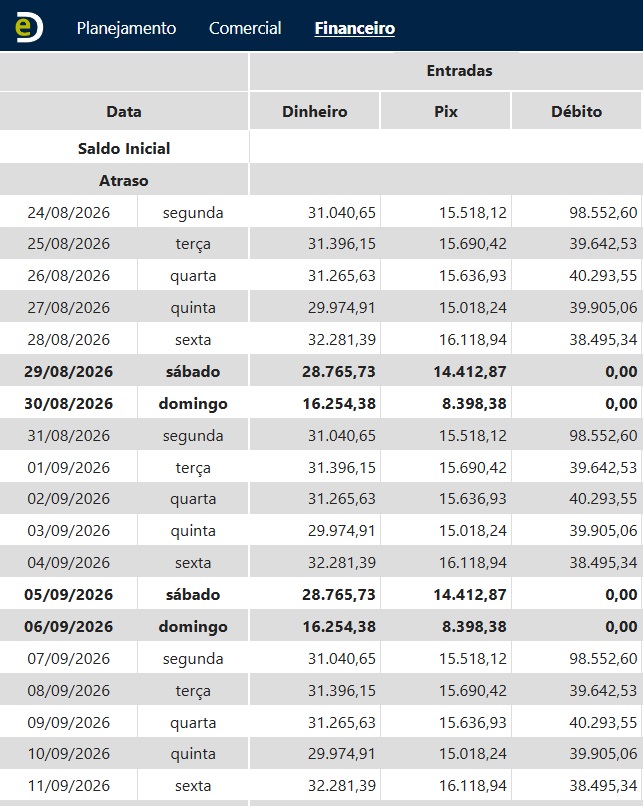
As entradas de Dinheiro, Pix e Cartão de Débito são calculadas como projeções. O eDiretor considera a venda média histórica, o percentual que cada forma de pagamento representa nas vendas e os dias da semana efetivamente trabalhados. Isso permite que a previsão acompanhe o ritmo do negócio, em vez de distribuir um valor fixo e irreal por todos os dias do mês.
Pense em uma loja que vende mais às sextas e aos sábados, recebe grande parte via Pix e não abre aos domingos. Uma projeção genérica sugeriria entradas iguais todos os dias; a baseada no histórico respeita melhor essa dinâmica. O objetivo não é adivinhar uma venda específica, mas oferecer uma referência coerente para o planejamento.
Para o gestor, isso cria um ponto de partida mais seguro para responder perguntas práticas: haverá entrada suficiente antes do vencimento de um fornecedor? Uma promoção pode pressionar a margem e ainda assim caber no caixa? É possível fazer uma reposição de estoque sem comprometer os pagamentos da semana? A resposta não vem de um saldo isolado, mas da combinação entre previsão e compromissos já existentes.
Recebimentos e saídas reais: compromissos que não podem ser ignorados
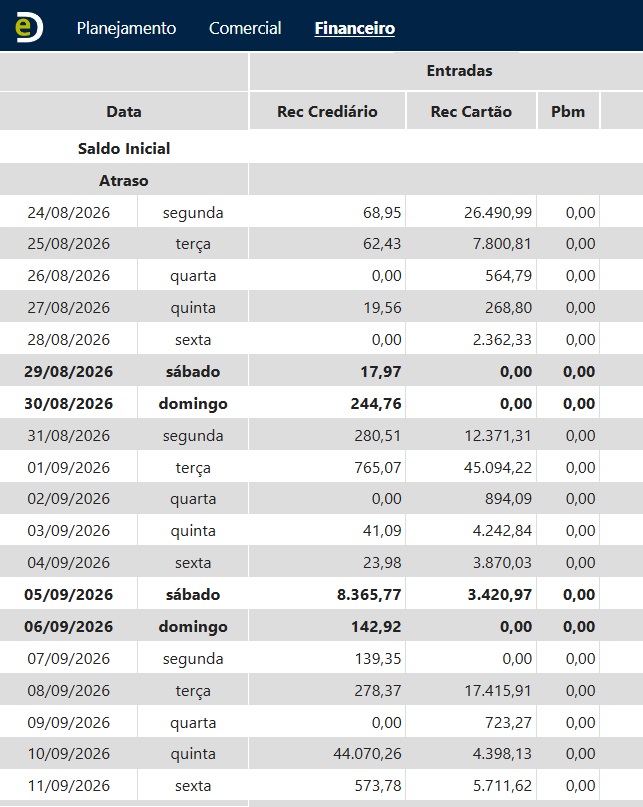
Os recebimentos de Crediário, Cartão de Crédito e PBM não são projeções. Eles representam títulos reais cadastrados no sistema e que ainda vencerão no intervalo analisado. Essa diferença é muito relevante: enquanto Dinheiro, Pix e Débito refletem uma estimativa de venda, esses recebimentos já pertencem à carteira financeira da empresa e podem ser acompanhados na data prevista.
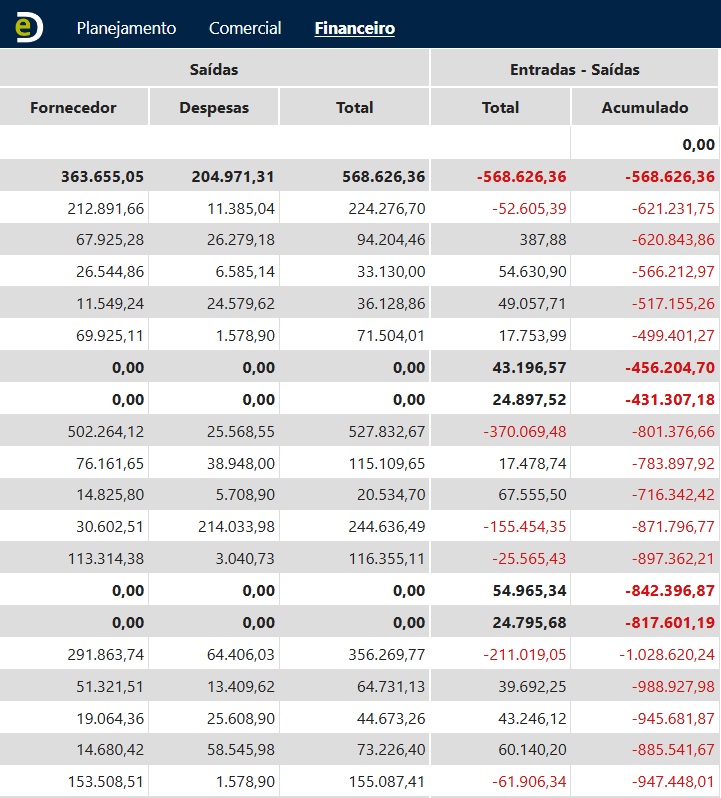
Do outro lado, as saídas de Fornecedores e Despesas são obtidas diretamente do Contas a Pagar do sistema de retaguarda. O Previsionamento considera lançamentos que ainda não foram pagos, estão dentro do período consultado e possuem vencimento futuro. A separação entre fornecedor e despesa segue a classificação do Plano de Contas utilizada também na ferramenta Capacidade de Pagamento de Fornecedor, fortalecendo a coerência entre as análises financeiras.
A tela coloca a estimativa de venda ao lado do que já precisa ser pago. Esse é o ponto decisivo: faturar não significa, necessariamente, ter dinheiro disponível na data do vencimento.
Linha Atraso e Saldo Inicial: dois ajustes que dão mais realidade à análise
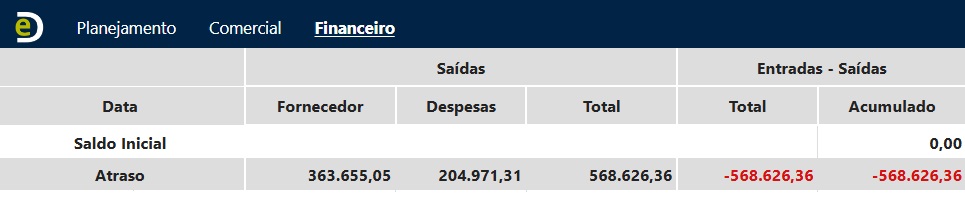
A linha Atraso merece atenção especial porque evidencia fornecedores e despesas que já venceram, seguem em aberto e ainda não receberam baixa no sistema. Esses valores não devem desaparecer da análise apenas porque a data passou. Pelo contrário: eles sinalizam obrigações pendentes que podem pressionar o caixa, gerar juros, afetar o relacionamento com fornecedores ou indicar que a rotina de baixas precisa de conferência.
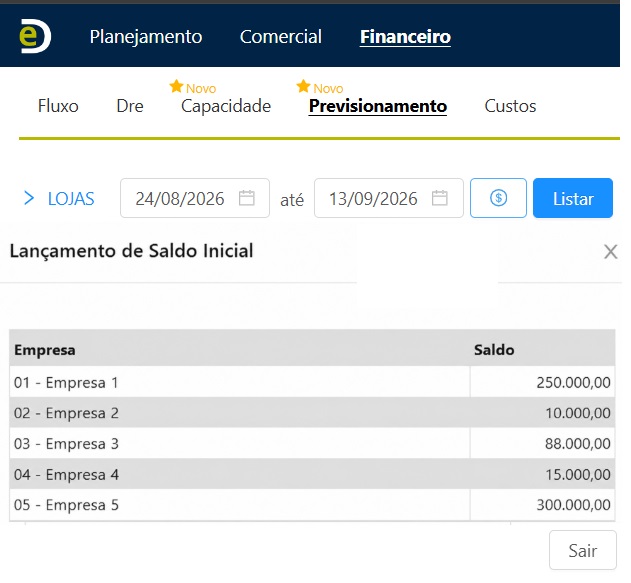
O Saldo Inicial é outro recurso importante. Caso existam recursos em caixa que ainda não estejam refletidos no sistema, o gestor pode informar esse valor pelo botão de Lançamento de Saldo Inicial. Assim, o cálculo do saldo acumulado parte de uma realidade mais próxima da disponível no início do período. Esse ajuste não deve ser usado para maquiar uma falta de controle, mas para registrar corretamente um ponto de partida que ainda não foi integrado aos lançamentos.
Com os dados organizados, entradas menos saídas formam o saldo do dia, enquanto a coluna Acumulado mostra a evolução do caixa e evidencia sobras, necessidades de capital e concentrações de pagamentos.
Cinco formas práticas de usar o Previsionamento no dia a dia
1. Antecipe a falta de caixa antes de ela virar emergência
Ao analisar o saldo acumulado para os próximos dias, o gestor consegue identificar com antecedência uma possível queda abaixo do nível de segurança definido pela empresa. Com tempo, pode renegociar prazo, priorizar pagamentos críticos, acelerar cobranças ou avaliar uma fonte de capital de giro. A decisão passa a ser planejada, e não tomada sob pressão.
2. Organize compras e pagamentos de fornecedores
Antes de fechar uma compra relevante, consulte o período em que o título deverá vencer. Se a previsão indicar forte concentração de despesas naquela semana, talvez seja melhor negociar parcelamento, alterar a data de entrega ou dividir o pedido. O mesmo vale para pagamentos antecipados: um desconto pode parecer vantajoso, mas precisa caber no fluxo de caixa sem prejudicar outras obrigações.
3. Encontre dias de maior concentração de despesas
O problema nem sempre é o valor total pago no mês; muitas vezes é a concentração de vencimentos em poucos dias. Ao visualizar fornecedores e despesas diariamente, a empresa percebe essa concentração e pode redistribuir vencimentos futuros quando houver margem para negociação. Isso ajuda a reduzir picos de pressão e torna o fluxo financeiro mais equilibrado.
4. Compare a previsão com o realizado e melhore a gestão
A previsão ganha força quando é acompanhada de disciplina. Ao final de cada semana, compare as entradas projetadas de Dinheiro, Pix e Débito com o que realmente ocorreu. Se houver desvios frequentes, investigue se o histórico mudou, se houve alteração na operação, nos dias trabalhados ou no comportamento do consumidor. Esse acompanhamento não transforma a previsão em garantia, mas deixa a gestão cada vez mais atenta às variáveis que movimentam o caixa.
5. Leve a conversa financeira para uma decisão concreta
O Previsionamento também facilita o alinhamento entre financeiro, compras e gestão. Em vez de discutir apenas se há saldo bancário hoje, a equipe pode conversar sobre quais pagamentos vencem primeiro, quais recebimentos já são reais e em que data o caixa ficará mais sensível. A informação fica mais clara, a justificativa das escolhas melhora e as decisões deixam de depender apenas de percepção.
Uma rotina simples para tirar valor da ferramenta
Reserve alguns minutos no início da semana para consultar os próximos 15 a 30 dias. Comece pela coluna Acumulado, destaque datas de saldo baixo ou negativo e verifique quais despesas, fornecedores, atrasos e recebimentos explicam o movimento. Depois, compare o cenário com compras e decisões comerciais da semana.
Durante a rotina, mantenha os lançamentos de Contas a Pagar e Contas a Receber atualizados. Uma previsão só é útil quando os compromissos reais estão bem cadastrados e as baixas são feitas corretamente. O Previsionamento não elimina a necessidade de organização financeira: ele recompensa essa organização ao transformar registros do sistema em uma visão diária de futuro.
Previsão é apoio à decisão, não promessa de resultado
É importante interpretar corretamente a funcionalidade. As previsões de Dinheiro, Pix e Cartão de Débito são estimativas baseadas no histórico de vendas e podem variar conforme o desempenho comercial. Já Crediário, Cartão de Crédito, PBM, Fornecedores e Despesas correspondem a lançamentos reais existentes no sistema. Ao distinguir esses dois grupos, a empresa evita tanto o excesso de confiança em uma projeção quanto a falta de ação diante de compromissos já assumidos.
A maior vantagem está em ganhar tempo para decidir melhor. Com o Previsionamento do eDiretor, o gestor planeja pagamentos, organiza despesas, avalia capital de giro e acompanha diariamente a tendência do caixa.
Perguntas frequentes sobre o Previsionamento do eDiretor
1. O Previsionamento substitui o controle de fluxo de caixa?
Não. O Previsionamento é uma ferramenta de apoio à gestão financeira. Ele ajuda a antecipar como o caixa poderá se comportar nos próximos dias, mas a empresa continua precisando manter os lançamentos, baixas e conferências financeiras atualizados.
2. Quais valores são projetados pelo eDiretor?
As entradas de Dinheiro, Pix e Cartão de Débito são estimadas com base no histórico de vendas, no percentual vendido por forma de pagamento e nos dias da semana trabalhados. Por isso, esses valores representam uma previsão e podem variar conforme o desempenho real das vendas.
3. Quais valores apresentados são reais?
Os recebimentos de Crediário, Cartão de Crédito e PBM correspondem a títulos já cadastrados e ainda em aberto. Da mesma forma, as saídas de Fornecedores e Despesas são originadas dos lançamentos existentes no Contas a Pagar, com vencimento futuro e sem baixa.
4. O que mostra a linha Atraso?
A linha Atraso apresenta lançamentos de Fornecedores e Despesas que já venceram, permanecem em aberto e ainda não receberam baixa no sistema. Ela ajuda o gestor a identificar obrigações pendentes que merecem atenção imediata.
5. Para que serve o Saldo Inicial?
O Saldo Inicial permite informar valores disponíveis em caixa ou banco que ainda não estejam refletidos no sistema. Esse valor é usado como ponto de partida para o cálculo do saldo acumulado, deixando a previsão financeira mais próxima da realidade da empresa.