Ter sucesso no varejo passa, necessariamente, por entender a fundo os custos que acompanham cada venda. Um dos indicadores financeiros mais fundamentais, e muitas vezes subestimado, é o CMV, abreviação para Custo das Mercadorias Vendidas. Esse valor é o ponto de partida para uma série de decisões de gestão: da precificação à negociação com fornecedores, do planejamento de compras ao acompanhamento da saúde financeira da empresa.
Neste artigo, serão respondidas as principais dúvidas de gestores e donos de empresas sobre CMV: O que significa esse indicador? Como ele é calculado na prática? De que forma ele afeta o resultado financeiro de cada venda? O que fazer para que o cálculo seja confiável? Como manter o controle e ainda encontrar oportunidades para reduzir custos?
O que é o CMV e por que ele importa tanto?
O Custo das Mercadorias Vendidas (CMV) representa o valor gasto para adquirir os produtos que foram vendidos em um determinado período. Em outras palavras, é quanto a empresa efetivamente desembolsou para colocar cada item no estoque até que ele seja vendido.
Apesar de simples no conceito, o impacto do CMV ecoa por toda a operação:
- Define a margem de lucro de cada venda.
- Indica se os preços de venda estão alinhados aos custos.
- Auxilia na identificação de perdas e desperdícios no estoque.
- Permite diferenciar despesas operacionais e custos, fundamental para uma boa gestão financeira.
Evitar surpresas negativas na rentabilidade começa pelo acompanhamento rigoroso do CMV.
Em uma farmácia, supermercado, loja de materiais de construção, pet shop ou qualquer comércio varejista, entender o CMV é indispensável para sobreviver e prosperar.
Fórmula do CMV: Como fazer o cálculo corretamente
O cálculo do CMV pode assustar quem não está tão habituado com números, mas a lógica é direta:
CMV = Estoque Inicial + Compras Líquidas – Estoque Final
Veja o que compõe cada elemento:
- Estoque Inicial: o valor total do estoque de mercadorias no início do período analisado (geralmente o primeiro dia do mês).
- Compras Líquidas: o valor das compras realizadas ao longo do período, descontadas devoluções, descontos, bônus e abatimentos.
- Estoque Final: o valor do estoque ao final do período, ou seja, quanto de mercadoria ainda não foi vendida.
Outros custos incorporados em Compras Líquidas podem incluir frete sobre compras, impostos não recuperáveis, taxas de importação, entre outros custos diretamente relacionados à compra da mercadoria.
Exemplo de cálculo do CMV
Imagine uma loja de materiais de construção com os seguintes dados para o mês de maio:
- Estoque Inicial: R$ 80.000
- Compras no mês: R$ 120.000
- Devoluções de compras: R$ 5.000
- Fretes, impostos e outros custos sobre compras: R$ 3.000
- Estoque Final: R$ 90.000
Primeiro, calcule as Compras Líquidas:
Compras Líquidas = (Compras – Devoluções) + Outros custos = (R$ 120.000 – R$ 5.000) + R$ 3.000 = R$ 118.000
Depois, aplique a fórmula do CMV:
CMV = Estoque Inicial + Compras Líquidas – Estoque Final = R$ 80.000 + R$ 118.000 – R$ 90.000 = R$ 108.000
Entender a fórmula permite fazer a conta corretamente, e descobrir onde um possível erro pode esconder resultados ruins.
Exemplos práticos: Farmácia, Supermercado e Loja de Material de Construção
Farmácia: Supondo que o gestor inicie o mês com estoque de R$ 30.000, realize compras líquidas de R$ 42.000 e termine o mês com estoque de R$ 25.000, o cálculo será:
CMV = R$ 30.000 + R$ 42.000 – R$ 25.000 = R$ 47.000
Supermercado: Estoque inicial de R$ 150.000, compras líquidas de R$ 200.000, estoque final de R$ 170.000:
CMV = R$ 150.000 + R$ 200.000 – R$ 170.000 = R$ 180.000
Loja de Material de Construção: Como visto acima, considera todos os custos relacionados à aquisição do produto.
Em todos esses casos, um CMV alto pode enganar: muita venda, pouco lucro. A diferença está nos detalhes do custo, e não apenas no volume vendido.
Componentes do CMV: O que considerar?
Cada item da fórmula tem suas armadilhas:
- Lançamento de estoque sem colocar o custo do produto.
- Compras não registradas ou registradas com custo zerado ou devoluções lançadas errado afetam o cálculo.
- Deixar de adicionar todos os custos (fretes, impostos) leva a um CMV subestimado, mascarando problemas de rentabilidade.
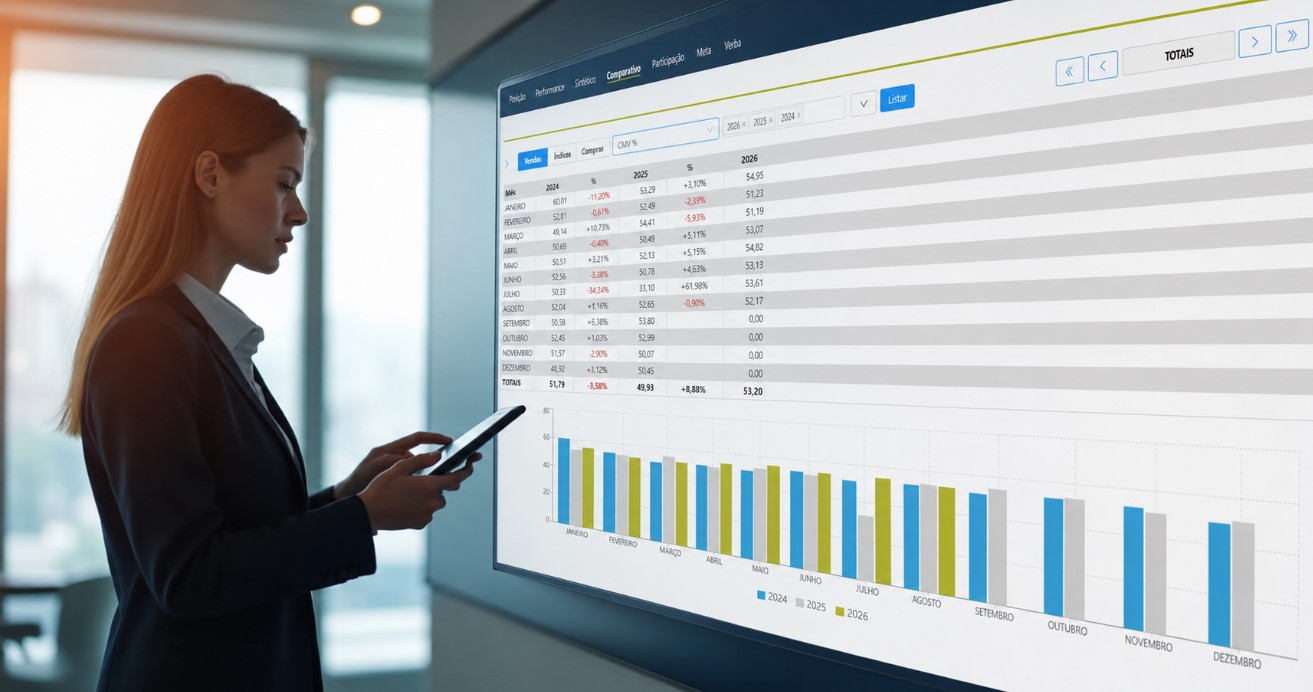
Por isso, o acompanhamento dos indicadores deve ser rigoroso, com o auxílio de um sistema integrado. Softwares como o eDiretor têm papel fundamental: ao integrar informações de vendas e informações de compra, estes contribuem para indicadores de maior precisão.
Referente ao CMV, o eDiretor utiliza os dados fornecidos diretamente do sistema de retaguarda do cliente.
Caso exista alguma dúvida sobre como o valor do CMV foi calculado, o cliente deve consultar o suporte do seu sistema de retaguarda, que é o responsável por realizar esse cálculo.
A partir do valor total de CMV recebido, o eDiretor calcula o percentual de CMV sobre as vendas, utilizando a seguinte fórmula:
CMV (%) = (Valor total do CMV no mês ÷ Valor total de vendas no mês) × 100
Métodos de avaliação de estoque: PEPS, UEPS e Custo Médio Ponderado
O método usado para valorizar o estoque final altera diretamente o CMV e o resultado do período.
- PEPS (Primeiro a Entrar, Primeiro a Sair): Os produtos comprados primeiro são os primeiros a serem vendidos. Universalmente aceito pela legislação fiscal brasileira.
- UEPS (Último a Entrar, Primeiro a Sair): Os produtos adquiridos por último são vendidos antes. No Brasil, não é aceito para fins fiscais, mas pode servir para análises gerenciais internas em algumas situações.
- Custo Médio Ponderado: Considera o custo médio das mercadorias em estoque a cada novo lote adquirido. Simplifica a contabilidade, principalmente em operações de grande volume e variedade de produtos.
O método de avaliação precisa ser definido junto ao contador, respeitando normas contábeis e fiscais.
Principais erros que distorcem o CMV
Os problemas mais comuns não estão no cálculo em si, mas nos dados informados. Veja onde o gestor deve prestar atenção:
- Falhas na contagem do estoque físico.
- Perdas e furtos não registrados.
- Produtos vencidos que permanecem no estoque como se ainda fossem vendáveis.
- Devoluções de compras e vendas não lançadas corretamente.
- Compras realizadas e não registradas.
- Preços de custo desatualizados.
- Mistura entre despesas operacionais (como salários) e custo de mercadorias.
 Como visto, muitos desses erros nascem de processos manuais ou falta de integração dos dados. O uso de um sistema integrado, como o eDiretor, reduz riscos, permitindo lançar devoluções, ajustar estoques, atualizar custos e diferenciar corretamente cada categoria de despesa.
CMV, margem de lucro e preço de venda: Como o custo influencia toda a operação
O gestor não deve ver o CMV apenas como um número contábil obrigatório. Ele interfere em decisões diárias e de longo prazo.
- Margem de lucro: O lucro bruto sobre as mercadorias vendidas depende diretamente da diferença entre o preço de venda e o CMV.
- Precificação: Um CMV elevado pode indicar necessidade de ajustes nos preços, e ajuda o gestor a identificar rapidamente produtos que estão corroendo a rentabilidade.
- Giro de estoque: Produtos com CMV alto e giro lento consomem capital e elevam o risco de perda.
- Compras: Monitorar o CMV permite negociar melhores condições e priorizar fornecedores mais vantajosos.
Por isso, acompanhar o CMV mês a mês cria uma cultura de controle e de correção rápida de desvios. Afinal, o negócio que não conhece, com exatidão, o custo daquilo que vende anda no escuro.
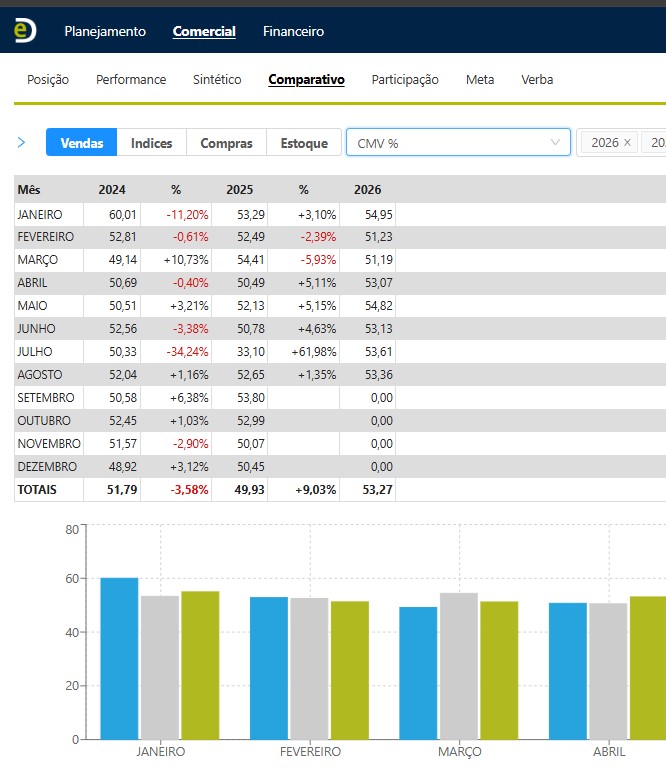
Como manter o CMV sob controle: ações práticas para a rotina
Gerenciar bem o custo das mercadorias não exige fórmulas mágicas, mas disciplina e atenção constante aos detalhes. Veja atitudes simples para o dia a dia:
- Realizar inventários periódicos no estoque, preferencialmente todo mês.
- Lançar imediatamente todas as compras, devoluções e ajustes de estoque no sistema.
- Atualizar os preços de custo assim que uma nota fiscal de compra é recebida.
- Diferenciar claramente o que é despesa operacional (aluguel, salários, contas) do que é custo de mercadoria.
- Cadastrar os custos acessórios (frete, impostos sobre compra) no preço de custo do produto.
- Revisar relatórios de CMV e comparar com o histórico de outros períodos para procurar desvios.
- Capacitar a equipe para identificar perdas, vencimentos e registrar adequadamente as movimentações.
Gestão não é saber o quanto vende, mas saber onde está cada real investido em mercadorias.
Como o sistema eDiretor contribui para o controle do CMV
Gestores relatam que o maior desafio é reunir informações de vendas e compras em um único sistema, cruzando todos os dados. Sem isso, o risco de erros e retrabalhos cresce muito.
O eDiretor soma informações para ajudar no valor de CMV. Com integração automática entre indicadores de vendas e compras, o sistema elimina falhas humanas e atraso nas informações.
Não apenas entregando informações pelo site, mas também colocando-as na palma da sua mão por meio do nosso aplicativo, disponível para Android e iOS
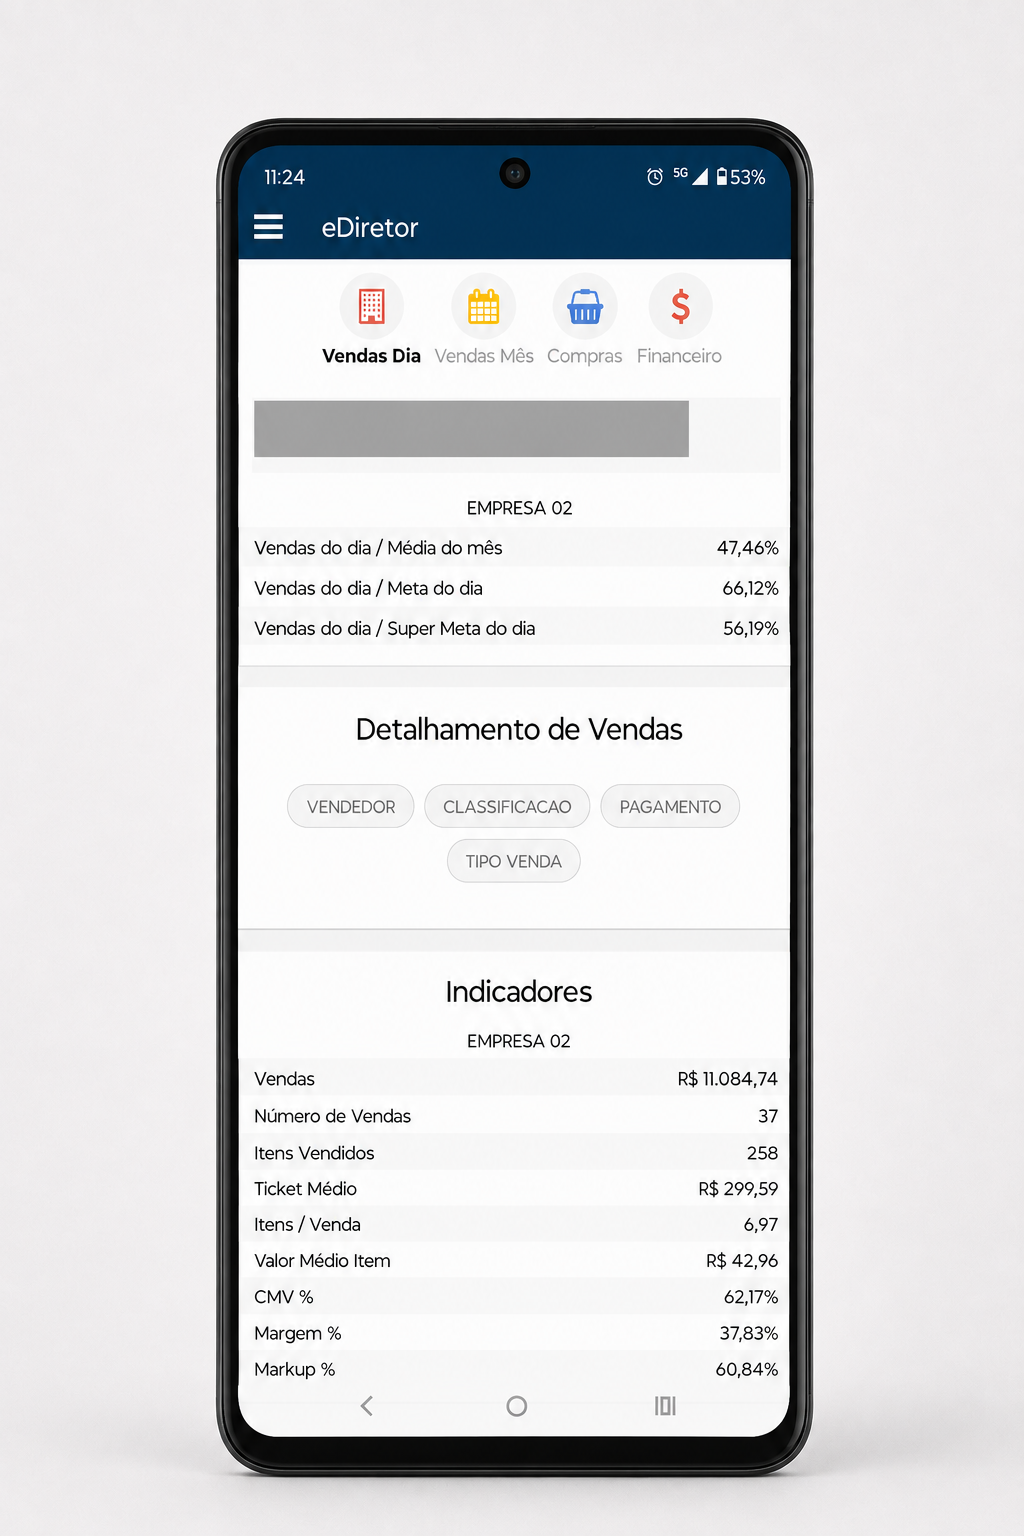
Tomar decisões rápidas e certeiras depende da qualidade dos dados apresentados ao gestor.
Ter o controle do CMV é o primeiro passo para transformar vendas em rentabilidade real no varejo. Um sistema de gestão integrado, como o eDiretor, simplifica e potencializa este acompanhamento, evitando surpresas negativas e fortalecendo o negócio para crescer de forma sustentável.
Perguntas frequentes sobre CMV no varejo
- CMV é diferente de despesas operacionais? Sim. O CMV está relacionado diretamente ao custo da mercadoria vendida, enquanto despesas operacionais incluem salários, aluguel, contas e custos administrativos.
- É obrigatório separar cada custo na hora do cálculo? Sim. Para garantir precisão na análise financeira, cada custo precisa ser registrado na categoria correta, isso evita distorções e problemas no Demonstrativo de Resultados.
- Todo produto vendido entra no cálculo do CMV? Sim, desde que tenha sido lançado corretamente no estoque e o registro reflita todas as entradas e saídas, inclusive devoluções.
- O método de avaliação do estoque muda o resultado do CMV? Sim. O método pode alterar o valor do estoque final e, consequentemente, o CMV do período.
- Erros frequentes ocorrem ao calcular o CMV manualmente? Sim, por isso o uso de um sistema integrado é altamente recomendado, especialmente em empresas com grande variedade de mercadorias.
Conteúdo complementar e próximos passos
Para aprofundar os conhecimentos e aplicar os conceitos de CMV na gestão do varejo, é recomendável que o gestor explore conteúdos práticos e atualizados sobre gestão de negócios, rotinas de acompanhamento de indicadores e técnicas de aumento de ticket médio. Além disso, o planejamento é sempre fundamental e pode ser melhor compreendido em conteúdo especializado sobre planejamento.
Conclusão
O CMV é um indicador que carrega o coração financeiro do varejo. Quando acompanhado com rigor, traz clareza, confiança e direciona o caminho para margens saudáveis e menos desperdício. Softwares de gestão como o eDiretor entregam ao gestor uma visão precisa, com ferramentas capazes de integrar todas as áreas envolvidas, muito além do simples registro de venda ou compra. Cada etapa do controle só faz sentido se for parte de um processo contínuo de aprendizado e ajuste.
Quem busca melhorar os resultados e ter uma gestão mais simples e segura pode conhecer a demonstração gratuita do eDiretor, que foi criado justamente para apoiar as decisões dos gestores varejistas, simplificando o acompanhamento do CMV e de todos os processos comerciais e financeiros do seu negócio.